ファクタリング業者選びで確認したい契約前チェック項目
ファクタリングを初めて利用しようとするとき、どの業者に申し込めばよいのか、契約前に何を確認すればよいのか分からず不安に感じる方は多いのではないでしょうか。特に急な資金需要がある場合、焦って契約を進めてしまい、後から条件面で戸惑うケースも見られます。
結論として、契約前には手数料の内訳、契約形態、必要書類、担当者の対応の4点を中心に確認することが大切です。これらを事前に把握しておくことで、想定外の費用や条件のズレを防ぎやすくなります。
この記事では、ファクタリング契約前に確認すべき項目を順番に解説します。初めて利用する方でも、何を見て判断すればよいのかが分かる内容になっています。
手数料の内訳を確認する
提示された手数料が総額かどうか
ファクタリングの手数料は、業者や契約形態によって幅があります。まず確認すべきは、提示された手数料が総額なのか、それとも別途費用がかかるのかという点です。
たとえば、手数料以外に事務手数料や登記費用、出張費などが加算される場合があります。契約前に「最終的に手元に入る金額はいくらになるか」を具体的に聞いておくと、後から驚くことが少なくなります。
手数料が変わる要因を理解する
手数料は売掛先の信用力や契約形態、取引の継続性などによって変動することがあります。同じ業者であっても、案件ごとに条件が異なる場合がある点は理解しておく必要があります。
- 売掛先の信用力:取引先の経営状況によって手数料が変わることがあります。
- 契約形態:2社間か3社間かによって手数料の水準が異なる傾向があります。
- 取引実績:継続利用によって条件が見直される場合があります。
契約形態と契約書の内容
2社間と3社間の違いを理解する
ファクタリングには、売掛先に通知をしない2社間と、売掛先の承諾を得る3社間があります。どちらを選ぶかによって、手続きの進め方や取引先への説明の必要性が変わってきます。
2社間は手続きがスムーズな一方、3社間より手数料が高くなる傾向があります。自社の状況に合わせて、どちらの形態が適しているかを担当者と相談しながら決めることが望ましいです。
契約書で確認しておきたい項目
契約書には、譲渡の対象となる債権の範囲や、償還請求権(買い取った債権が回収できなかった場合に返金を求める権利)の有無などが記載されています。これらは後のトラブルを避けるために、必ず内容を読み込んでおく項目です。
- 譲渡対象の債権が明確に記載されているか
- 償還請求権の有無と条件が示されているか
- 解約や途中変更に関する取り扱いが記載されているか
- 手数料以外の費用項目が明示されているか
必要書類と準備の進め方
一般的に求められる書類
ファクタリングの審査では、請求書や契約書、取引先との基本契約書、決算書などの提出を求められることが一般的です。業者によって必要書類は異なるため、事前に確認しておくとスムーズです。
たとえば、初めて利用する業者であれば、通常より多くの書類を求められることもあります。継続的な取引実績が積み重なると、必要書類が簡素化される場合もあります。
書類準備で気をつけたい点
書類に不備があると、審査や資金の入金が遅れる原因になります。特に請求書と取引先との契約内容に相違がないか、事前に確認しておくことが大切です。
- 請求書の金額や日付に誤りがないか確認する
- 取引先との契約書と内容が一致しているか確認する
- 決算書は最新のものを準備しておく
業者の対応から見える信頼度
説明の丁寧さを見る
契約前の相談時に、手数料や契約内容について丁寧に説明してくれるかどうかは、業者を判断する一つの材料になります。質問に対して曖昧な回答しか返ってこない場合は、慎重に検討する必要があります。
逆に、リスクや注意点についても率直に伝えてくれる業者は、長期的に付き合いやすい傾向があります。契約を急かすような対応が見られる場合は、一度立ち止まって確認することをおすすめします。
比較して検討する視点
1社だけの説明を聞いて判断するのではなく、複数の業者を比較することで、条件の違いが見えてきます。以下は比較の際に確認したい項目の例です。
| 比較項目 |
確認したいポイント |
| 手数料 |
総額表示か、別途費用の有無 |
| 契約形態 |
2社間・3社間の選択が可能か |
| 必要書類 |
提出書類の量と種類 |
| 対応スピード |
相談から入金までの目安 |
契約前の確認手順
確認を進める順番
契約前の確認は、次のような順番で進めると整理しやすくなります。それぞれの段階で疑問点を解消しながら進めることが望ましいです。
- 資金需要の内容と金額を整理する
- 複数の業者に相談し、条件を確認する
- 契約形態と手数料の内訳を比較する
- 契約書の内容を細かく確認する
- 必要書類を準備し、申込みを行う
確認を怠った場合のリスク
確認を十分に行わずに契約を進めると、想定より手数料が高くなったり、償還請求権の存在を後から知って困惑したりすることがあります。契約内容は個々の事情によって異なるため、必ず自社の状況に合わせて確認する姿勢が大切です。
- 手数料の総額と内訳を必ず確認する
- 契約形態と自社の状況の相性を考える
- 契約書は読み込んでから署名する
- 複数業者を比較して判断材料を増やす
まとめ
ファクタリングを利用する際は、手数料の内訳、契約形態、必要書類、業者の対応という4つの視点から確認を進めることが大切です。これらを事前に把握しておくことで、契約後のトラブルを減らしやすくなります。
資金調達の方法は企業ごとの状況によって適した形が異なります。ご自身の状況に合わせて、複数の選択肢を比較しながら検討することをおすすめします。
当社では、皆様の資金繰りに関するご相談を承っております。契約内容や手数料について不明な点があれば、お気軽にご相談ください。
ファクタリング利用後に意識したい資金繰り改善の考え方
ファクタリングで資金を調達したものの、その後の資金繰りがなかなか安定しないと感じている方はいらっしゃいませんか。目先の資金を確保できても、根本的な改善につながらなければ、同じ悩みを繰り返してしまいます。
この記事の結論として、ファクタリングは資金繰りを整えるための一時的な手段であり、利用後にどのように資金管理を見直すかが安定経営の鍵になります。手数料や仕組みを理解した上で、計画的に活用することが大切です。
この記事では、ファクタリング利用後に意識したい資金繰り改善の考え方について、資金管理の見直し方や依存しすぎないための工夫を含めて分かりやすく解説します。皆様の資金計画の参考になれば幸いです。
資金繰り改善を意識すべき理由
ファクタリングは、売掛債権(取引先への未回収の請求権)を早期に現金化できる資金調達方法です。しかし、この仕組みだけに頼り続けると、手数料の負担が積み重なり、かえって資金繰りを圧迫することがあります。
そのため、ファクタリングを利用した後は、なぜ資金が不足したのかを振り返り、根本的な原因を探ることが重要です。たとえば、支払いサイトの長い取引先が多い場合、売上が伸びても現金化までの期間が長く、常に資金不足に陥りやすい傾向があります。
一時的な解決と本質的な改善の違い
ファクタリングによる資金調達は、あくまで一時的な解決策です。資金が入った後も同じ経営スタイルを続けていれば、再び資金不足に陥る可能性があります。
本質的な改善とは、資金の流れそのものを見直し、無理のない経営体制を整えることを指します。両者を混同せず、資金調達と経営改善を分けて考える姿勢が求められます。
利用後に見直したい資金管理のポイント
ファクタリングを利用した後は、資金の出入りを可視化する仕組みを整えることが第一歩です。日々の資金繰りを把握できていないと、次にいつ資金が不足するかの予測が難しくなります。
具体的には、入出金の予定を一覧化し、数週間先までの資金の動きを確認できる状態を作ることが望ましいとされています。これにより、ファクタリングを利用するタイミングを見極めやすくなります。
見直しの際に確認したい項目
- 売掛金の回収サイトが長すぎないか
- 支払いと回収のタイミングにずれが生じていないか
- 固定費が売上規模に見合っているか
- 資金繰りの状況を定期的に確認できているか
これらの項目を定期的に見直すことで、資金繰りの改善につながる具体的な課題が見えてきます。数字を可視化する習慣を持つことが、安定した経営への第一歩です。
ファクタリングに依存しすぎないための考え方
ファクタリングは便利な資金調達方法ですが、利用のたびに手数料が発生するため、頻繁に利用し続けると資金繰りがむしろ苦しくなることがあります。依存しすぎないためには、利用の目的を明確にすることが大切です。
たとえば、急な支払いに対応するための一時的な利用であれば問題は少ないですが、恒常的な資金不足を補うために毎月利用しているような状態は、経営全体の見直しが必要な段階といえます。
他の資金調達方法との組み合わせ
ファクタリングだけに頼らず、銀行融資や補助金など、他の資金調達方法と組み合わせて検討することも一つの方法です。それぞれの調達方法には異なる特徴があり、状況に応じて使い分けることで、資金繰りの安定性を高めやすくなります。
- 短期的な資金need:ファクタリングなどのスピード重視の手段
- 中長期的な資金need:銀行融資など計画的な手段
- 設備投資など特定用途:補助金や助成金の活用
資金繰り改善に向けた具体的な行動
資金繰りを改善するためには、日々の経営の中で小さな行動を積み重ねていくことが欠かせません。急に大きく改善することは難しいため、段階的に取り組む姿勢が現実的です。
次のような手順で見直しを進めると、無理なく資金繰りの改善に取り組めます。
- 現在の資金繰りの状況を数字で把握する
- 資金不足が発生しやすい時期や原因を特定する
- 売掛金の回収サイト短縮など、改善できる部分を見つける
- 必要に応じてファクタリングなどの手段を選択する
- 定期的に振り返り、次の資金計画に反映する
このように段階を踏んで見直すことで、資金繰りの改善は少しずつ進んでいきます。焦らず取り組むことが、長期的な安定経営につながります。
注意しておきたい点
- ファクタリングの手数料負担を軽視しないこと
- 資金調達の手段を一つに絞りすぎないこと
- 資金繰りの見直しを後回しにしないこと
業者選びと相談の重要性
資金繰り改善を進める上で、ファクタリング業者選びも重要な要素です。業者によって手数料や契約条件、対応の丁寧さは異なるため、複数の業者を比較検討することが望ましいとされています。
また、資金繰りの状況は企業ごとに異なり、同じ方法がすべての企業に当てはまるとは限りません。個別の事情に応じた判断が必要になるため、専門的な知識を持つ相手に相談しながら進めることが安心につながります。
比較して確認したい視点
| 比較項目 |
確認したい内容 |
| 手数料の仕組み |
手数料率だけでなく、追加費用の有無も確認する |
| 契約条件 |
契約期間や解約時の対応が明確かどうか |
| 対応の丁寧さ |
質問への回答が具体的で分かりやすいかどうか |
このような視点で業者を比較することで、皆様の状況に合った選択がしやすくなります。
まとめ
ファクタリングは資金繰りを整えるための有効な手段ですが、利用した後の資金管理を見直さなければ、同じ課題を繰り返してしまう可能性があります。資金の流れを可視化し、依存しすぎない使い方を意識することが大切です。
資金繰りの状況は企業ごとに異なるため、一律の答えはありません。ご自身の状況を整理した上で、資金計画や業者選びについて迷うことがあれば、どうぞお気軽にご相談ください。
資金繰り表の作り方とファクタリング活用の目安
「今月の支払いは大丈夫そうだけど、来月はどうだろう」と不安を抱えたまま日々の業務に追われていませんか。資金繰りの見通しが立たないまま経営を続けると、急な支払いに慌てて資金調達先を探すことになりがちです。
この記事の結論は、資金繰り表を作って資金の動きを見える化しておくことで、ファクタリングを含めた資金調達の判断がしやすくなるという点です。ファクタリングとは、売掛債権(取引先から後日受け取る予定のお金の権利)を業者に売却し、期日より前に現金化する方法です。
この記事では、資金繰り表の基本的な作り方と、どのタイミングでファクタリングの利用を検討するとよいかの目安について解説します。数字の見える化から資金調達の判断までの流れをつかんでいただければと思います。
資金繰り表の基本
資金繰り表とは何か
資金繰り表とは、一定期間における現金の入りと出を時系列で整理した表のことです。損益計算書は利益を示しますが、実際の現金の動きとは必ずしも一致しません。
たとえば、売上が計上されていても、取引先からの支払いが翌月末であれば、その月の手元資金には反映されません。資金繰り表を作ることで、帳簿上の利益と実際の現金残高のズレを把握できるようになります。
作成に必要な項目
資金繰り表には、前月からの現金残高、その月に入ってくる予定のお金、出ていく予定のお金、そして月末の見込み残高を記載します。入ってくるお金には売掛金の回収予定を、出ていくお金には仕入代金や人件費、税金などを書き出します。
- 現金残高:前月末時点で手元にある資金
- 入金予定:売掛金の回収や借入など、入ってくるお金
- 支払予定:仕入や人件費、税金など出ていくお金
- 差引残高:入金と支払いを差し引いた見込み残高
資金繰り表の作り方の手順
数字を集める順番
資金繰り表は、いきなり細かく作ろうとすると挫折しやすいため、まずは大まかな枠組みから始めるのがおすすめです。次の手順で進めると、無理なく整理できます。
- 過去数か月分の入金・支払いの実績を確認する
- 取引先ごとの支払いサイト(支払期日までの期間)を確認する
- 今後数か月分の入金予定と支払予定を書き出す
- 月ごとの差引残高を計算して並べる
- 残高がマイナスに近づく月を確認する
実際の記入例
たとえば、今月の現金残高が200万円あり、来月に売掛金300万円の回収が見込まれていても、仕入代金250万円と人件費150万円の支払いが同じ月に重なると、差引残高は100万円のマイナスになります。この時点で初めて資金不足に気づくのではなく、資金繰り表があれば数か月前から予測できます。
資金繰り表から見える課題
回収と支払いのズレ
資金繰り表を作ってみると、多くの企業で「支払いは早く、回収は遅い」という構造上のズレが見えてきます。これは業種や取引先の規模によって異なりますが、成長期の企業ほどこのズレが目立つ傾向があります。
売上が伸びているにもかかわらず、手元資金が減っていくように感じる場合は、この回収と支払いのタイミングのズレが原因になっていることが少なくありません。
資金不足に陥る前の対応
資金繰り表でマイナスの月が見えたら、対応の選択肢を早めに検討することが大切です。選択肢には、支払いの調整交渉、銀行融資の申込み、そしてファクタリングの活用などがあります。
銀行融資は審査に時間がかかることが多いため、資金不足が数か月後に見込まれる段階で申込みを進めておく必要があります。一方でファクタリングは、売掛債権があれば比較的短期間で現金化できる可能性があるため、直近の資金不足に対応しやすい方法とされています。
ファクタリングを検討する目安
どのタイミングで検討するか
結論として、資金繰り表でマイナスになる月が数週間から1か月程度先に見えている場合が、ファクタリングを検討する一つの目安になります。あまりに直前になってから探すと、比較検討する時間が取れず、条件を十分に確認できないまま契約してしまうおそれがあります。
逆に、資金不足の予兆がまだ数か月先である場合は、銀行融資や取引条件の見直しなど、他の選択肢もあわせて比較する時間があります。資金繰り表を早めに作っておくことで、選べる手段の幅を広げられます。
判断時の注意点
ファクタリングは売掛債権を売却する仕組みであるため、利用できる金額は保有している売掛債権の範囲に限られます。また、手数料が発生するため、資金繰り表の中で手数料分も差し引いて見込み残高を計算しておくことが望ましいです。
- ファクタリングで得られる資金は売掛債権の金額が上限になります
- 手数料を差し引いた実際の入金額で資金繰り表を更新する必要があります
- 利用のたびに資金繰り表を見直し、次の資金不足の時期も確認しておくことが大切です
資金繰り表とファクタリングを組み合わせる考え方
継続的な見直しの重要性
資金繰り表は一度作ったら終わりではなく、月ごとに実績を反映しながら更新していくものです。予定と実績のズレを確認することで、次回の予測精度も上がっていきます。
ファクタリングを利用した月は、入金額や手数料を資金繰り表に反映し、翌月以降の見込みにも影響がないかを確認しておくとよいでしょう。
他の資金調達手段との比較
資金繰り表で見えてきた資金不足の時期や金額に応じて、銀行融資、ファクタリング、取引条件の見直しなど、複数の手段を比較検討することが望ましいです。それぞれ調達スピードや条件が異なるため、状況に合った方法を選ぶことが重要です。
| 資金調達の方法 |
調達スピードの傾向 |
利用できる条件 |
| 銀行融資 |
比較的時間がかかる傾向 |
審査基準を満たす必要がある |
| ファクタリング |
比較的短期間で対応できる場合がある |
売掛債権を保有していることが前提 |
| 取引条件の見直し |
交渉状況による |
取引先との関係性が影響する |
まとめ
資金繰り表を作ることで、現金の動きを見える化し、資金不足が近づく時期を早めに把握できます。資金不足が見えてきたタイミングで、ファクタリングをはじめとした資金調達の選択肢を比較検討することが、無理のない資金管理につながります。
資金繰り表の作り方や、ご自身の状況でファクタリングが適しているかどうかの判断に迷う場合は、お気軽にご相談ください。皆様の状況に合わせて、丁寧にお話をうかがいます。
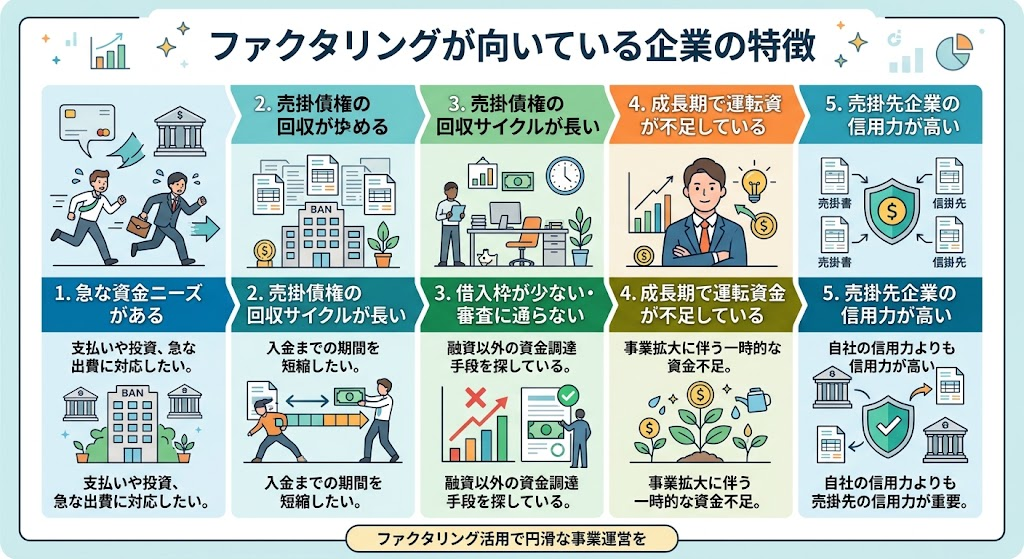
ファクタリングが向いている企業の特徴とは
「うちの会社にファクタリングは向いているのだろうか」と迷っていませんか。資金繰りに悩む中で、銀行融資以外の選択肢としてファクタリングという言葉を耳にしても、自社の状況に合っているかどうかは判断しづらいものです。
結論から申し上げると、ファクタリングは売掛金があり、資金化までのスピードを重視する企業に向いている資金調達方法です。一方で、必ずしもすべての企業に適しているわけではなく、業種や資金繰りの状況によっては他の方法のほうが良い場合もあります。
この記事では、ファクタリングの基本的な仕組みを振り返りながら、向いている企業の特徴と、逆に慎重に検討したほうがよいケースを整理してご紹介します。利用前に確認しておきたいポイントもあわせてお伝えしますので、判断材料としてお役立てください。
ファクタリングの基本的な仕組み
売掛金を早期に現金化する方法
ファクタリングとは、企業が保有する売掛金(取引先から将来支払われる予定の代金)を、ファクタリング会社に買い取ってもらうことで、支払期日より前に現金化する資金調達の方法です。融資とは異なり負債が増えるわけではなく、あくまで自社の資産である売掛金を売却する取引にあたります。
売掛金の入金までに数十日から数か月かかることも珍しくありませんが、ファクタリングを利用すれば、その期間を待たずに資金を得られる可能性があります。この仕組みを理解した上で、自社に合うかどうかを考えることが大切です。
融資との違いを押さえる
銀行融資は返済義務を伴う借入である一方、ファクタリングは売掛金の売却であるため、原則として返済の必要がありません。また、融資は決算内容や信用情報が重視されますが、ファクタリングでは売掛先の信用力が重視される傾向があります。
そのため、自社の業歴が浅い、あるいは金融機関からの評価が思うように得られていない場合でも、売掛先の信用力次第で利用できる可能性がある点が特徴です。この違いを踏まえると、どのような企業に向いているかが見えてきます。
ファクタリングが向いている企業の特徴
入金サイトの長さに悩む企業
取引先からの入金が翌月末や翌々月末など、支払いサイトが長く設定されている企業は、ファクタリングとの相性が良いといえます。売上は立っているのに手元資金が不足するという状況は、業種を問わず多くの企業が抱える悩みです。
たとえば、建設業や製造業のように、材料費や人件費を先に支払い、代金の回収が後になる業種では、資金繰りのタイムラグが経営を圧迫しやすくなります。こうした場合、売掛金を早期に現金化できるファクタリングは有効な選択肢の一つです。
急な資金需要に対応したい企業
取引先の急な発注増加や、予期しない支払いが重なった際、金融機関からの融資では審査に時間がかかり、必要なタイミングに間に合わないことがあります。ファクタリングは審査から入金までの期間が比較的短い傾向にあるため、スピードを重視する場面で選ばれやすい方法です。
- 売掛金が発生している:信用力のある取引先との継続的な取引があること
- 資金化を急いでいる:入金までの期間を短縮したい事情があること
- 負債を増やしたくない:貸借対照表上の借入を増やさずに資金を得たいこと
慎重に検討したほうがよいケース
継続的な資金繰り改善を目指す場合
ファクタリングは一時的な資金需要への対応には適していますが、根本的な資金繰りの改善策としてだけに頼るのは注意が必要です。手数料が発生する取引であるため、繰り返し利用すると、その分だけ手元に残る金額が目減りしてしまいます。
資金繰りが慢性的に厳しい状態にある場合は、ファクタリングと並行して、経費構造の見直しや取引条件の交渉など、根本的な改善にも取り組むことが望ましいといえます。ファクタリングはあくまで資金繰りを整えるための一つの手段として捉えることが大切です。
売掛先の信用力に不安がある場合
ファクタリングの審査では、利用者自身の信用力だけでなく、売掛先の支払い能力が重視されます。そのため、売掛先の経営状況が不安定であったり、取引実績が浅かったりする場合には、審査で条件面の調整が必要になることがあります。
個別の事情によって結果は異なりますので、あらかじめ売掛先との取引実績や契約内容を整理しておくと、相談がスムーズに進みやすくなります。
利用前に確認したいポイント
資金調達方法を比較する
ファクタリングが自社に合っているかを判断するには、他の資金調達方法と比較してみることも役立ちます。それぞれに特徴があるため、状況に応じて使い分けることが重要です。
| 方法 |
資金化までの期間 |
返済義務 |
| ファクタリング |
比較的短い傾向 |
原則なし(売却取引) |
| 銀行融資 |
審査に時間がかかる傾向 |
あり |
| 手形割引 |
手形の有無に左右される |
手形不渡り時のリスクあり |
契約内容を事前に確認する
利用を検討する際は、手数料率や契約形態、償還請求権の有無など、契約内容を事前にしっかり確認することが欠かせません。契約書の内容は業者によって異なるため、不明点は必ず質問し、納得した上で契約を結ぶことが大切です。
- 手数料の算出方法が明確に示されているか
- 入金までのスケジュールが具体的に説明されているか
- 契約解除や取引先への通知に関する条件を理解しているか
- 手数料の水準だけで業者を選ばず、契約内容全体を確認することが重要です
- 不明瞭な説明をする業者には注意し、複数の情報を比較検討しましょう
まとめ
ファクタリングは、売掛金があり資金化のスピードを重視する企業にとって、有効な選択肢となり得る資金調達方法です。一方で、慢性的な資金繰りの改善を目指す場合や、売掛先の信用力に不安がある場合には、他の方法とあわせて検討することが望ましいといえます。
自社の状況が向いているかどうかを見極めるには、資金繰りの状態や売掛金の内容を整理した上で、複数の資金調達方法を比較してみることが大切です。契約内容の確認も欠かせないポイントとなります。
当社では、皆様の状況に応じたご相談を承っております。ファクタリングが自社に合っているかどうか判断がつかない場合も、お気軽にご相談ください。