ファクタリングの償還請求権とは?契約前に知る仕組み
ファクタリングの契約書に「償還請求権」という言葉を見つけて、意味が分からず不安になったことはありませんか。売掛先が支払いをできなくなった場合に、自分が代わりに払わなければならないのか気になっている方も多いはずです。
結論として、ファクタリングには償還請求権がある契約とない契約の2種類があり、この違いを理解しておくことが安心して利用するための第一歩になります。多くのファクタリング会社は償還請求権のない契約を採用していますが、内容を確認せずに契約すると思わぬ負担を背負う可能性があります。
この記事では、償還請求権の基本的な意味から、リコース契約とノンリコース契約の違い、契約前に確認すべきポイントまでを順を追って解説します。契約書のどこを見ればよいか分かるようになりますので、最後までご覧ください。
償還請求権の基本的な仕組み
償還請求権とは、売掛先が売掛金を支払えなくなった場合に、ファクタリング会社が利用者に対して代わりの支払いを求められる権利のことです。この権利があるかどうかで、資金繰りに与える影響が大きく変わります。
償還請求権の基本的な意味
ファクタリングは、企業が持つ売掛金(取引先に対する未回収の代金請求権)をファクタリング会社に売却し、期日前に現金化する仕組みです。通常の売買であれば、売却した後に代金を回収できなくても売り手が責任を負うことはありません。
しかし償還請求権がある契約では、売掛先が倒産などで支払えなくなった場合に、利用者がその分を買い戻す、あるいは代わりに支払う義務を負います。つまり、名目上は売買でも実質的には貸付に近い性質を持つケースがあるのです。
リコースとノンリコースの違い
償還請求権がある契約は「リコース(遡及権あり)」、償還請求権がない契約は「ノンリコース(遡及権なし)」と呼ばれます。ノンリコース契約では、売掛先が支払えなくなった場合の未回収リスクをファクタリング会社が負うため、利用者に追加の支払い義務は生じません。
一方でリコース契約は、ファクタリング会社にとってリスクが低いため、手数料が抑えられる傾向があります。ただし利用者側から見ると、売掛先の経営状況によっては予期せぬ負担が発生する可能性があるため、慎重な判断が必要です。
ノンリコース契約が広く使われる理由
現在の日本のファクタリング市場では、ノンリコース契約が一般的とされています。これは、ファクタリング本来の目的である「早期の資金化」と「未回収リスクの移転」を実現しやすいためです。
売掛先が倒産した場合の扱い
ノンリコース契約では、売掛先が倒産して支払いが不可能になった場合でも、利用者が代わりに支払う必要はありません。この点が、銀行融資などの借入とは大きく異なる特徴です。
たとえば、取引先の経営悪化を懸念している企業が、ノンリコース型のファクタリングを利用することで、将来の未回収リスクを一定の範囲で切り離すことができます。もっとも、契約内容によって対象範囲や条件が異なるため、個別の確認が欠かせません。
融資との違いから見る特徴
銀行融資は、借入である以上、返済義務が利用者自身に残ります。これに対してノンリコース型のファクタリングは、あくまで売掛金の売買であるため、原則として返済義務という概念が存在しません。
この違いが、ファクタリングが「借入ではない資金調達手段」として説明される理由のひとつです。ただし、契約形態によってはこの原則が当てはまらない場合もあるため、次章で解説する確認ポイントを押さえておくことが大切です。
契約前に確認すべきポイント
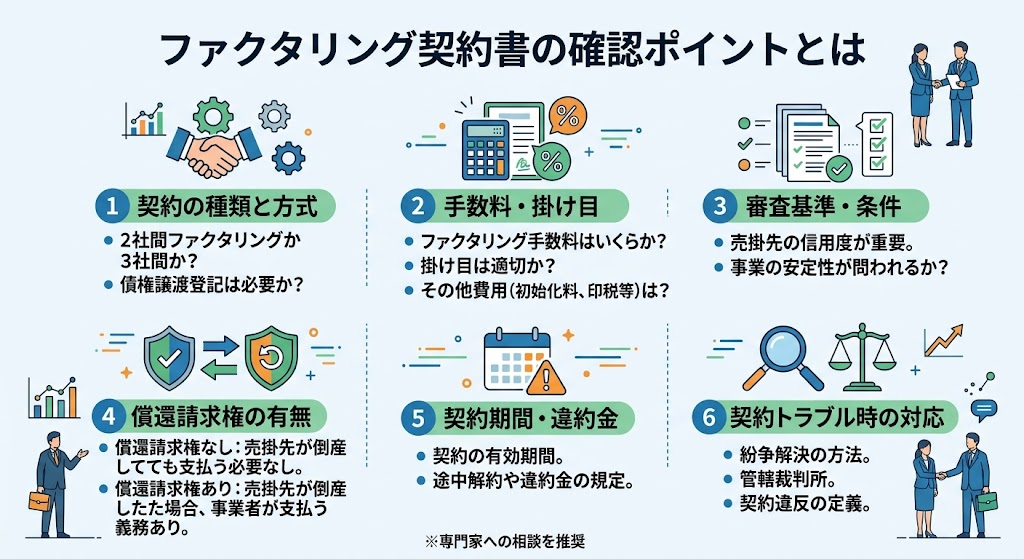
償還請求権の有無は、契約書の条文を確認しなければ正確に判断できません。口頭での説明だけを信じるのではなく、書面での確認を徹底することが重要です。
契約書での確認事項
- 償還請求権(遡及権)の有無が明記されているか
- 売掛先の支払い不能時の取り扱いが具体的に書かれているか
- 買戻し義務や違約金に関する条項がないか
- 「ノンリコース」という表記だけでなく、条文の実質的な内容が一致しているか
これらの項目は、契約書の中でも比較的分かりにくい部分に記載されることがあります。不明な点があれば、契約前にファクタリング会社へ具体的に質問し、書面での回答を残しておくと安心です。
注意すべきケース
- 「ノンリコース」と説明されながら、買戻し条項が別条文に隠れている場合がある
- 手数料の安さだけを基準に契約を決めると、実質的にリコース型である可能性を見落とすことがある
- 契約書の分量が多く、重要な条文が読み飛ばされやすい
リコース契約のリスクと見分け方
リコース契約そのものが不適切というわけではありませんが、内容を理解せずに利用すると資金繰りの計画が崩れる可能性があります。ここでは具体的なリスクと見分け方を整理します。
リコース契約の具体的なリスク
リコース契約では、売却したはずの売掛金について、支払い不能時に利用者が買い戻す義務を負うことがあります。この場合、資金調達をしたにもかかわらず、後日追加の支出が発生する可能性があります。
たとえば、売掛先の経営状態が不安定な取引先を対象にリコース契約を結んでいた場合、想定していなかった負担が発生し、資金繰りが一段と厳しくなる場合も考えられます。
悪質な契約を避けるための視点
- 契約形態を明確に確認する:リコースかノンリコースかを書面で確認する
- 手数料の根拠を尋ねる:相場より極端に安い場合は契約内容を再確認する
- 複数社を比較する:条件の違いを把握することで判断材料が増える
| 項目 | リコース型 | ノンリコース型 |
|---|---|---|
| 償還請求権 | あり | なし |
| 未回収時の負担 | 利用者が負う場合がある | 原則として利用者は負わない |
| 手数料の傾向 | 比較的低くなりやすい | 比較的高くなりやすい |
| 資金調達としての性質 | 借入に近い性質を持つ場合がある | 売買としての性質が明確 |
まとめ
ファクタリングの償還請求権は、契約の性質を大きく左右する重要な要素です。ノンリコース契約であれば、売掛先が支払い不能になっても利用者が代わりに支払う義務は原則として発生しません。
一方で、リコース契約には手数料の低さという利点がある一方、未回収時のリスクを利用者が負う可能性があるため、契約書の内容を十分に確認する必要があります。契約前には、償還請求権の有無や買戻し条項の存在を必ず書面で確認する姿勢が大切です。
ファクタリングの契約内容は会社ごとに異なり、専門用語も多いため、判断に迷う場面もあるかと思います。契約内容についてご不安な点がございましたら、当社まで気軽にご相談ください。皆様の状況に応じて、丁寧にご説明いたします。