ファクタリングに担保や保証人は必要?仕組みと注意点
資金調達を検討する際、「担保になる不動産がない」「保証人を頼める人がいない」という理由で、融資を諦めた経験はないでしょうか。特に創業間もない企業や個人事業主にとって、担保や保証人の壁は資金調達を難しくする大きな要因のひとつです。
結論から申し上げますと、ファクタリングは基本的に担保や保証人を必要としない資金調達方法です。これは、ファクタリングが「融資」ではなく「売掛債権の売買」という仕組みで成り立っているためです。
この記事では、ファクタリングに担保や保証人が不要とされる理由、融資との違い、そして審査で実際に見られているポイントについて分かりやすく解説します。仕組みを正しく理解することで、安心してサービスを検討していただけるはずです。
ファクタリングの基本的な仕組み
売掛債権の売買という考え方
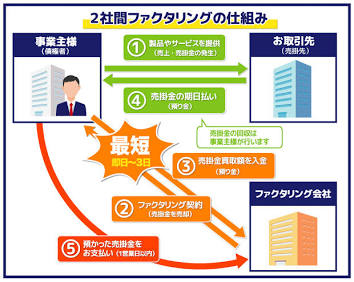
ファクタリングとは、企業が保有する売掛債権(取引先に対して将来受け取る予定の代金を請求できる権利)を、ファクタリング会社に売却して早期に資金化するサービスです。融資のようにお金を「借りる」のではなく、すでに発生している債権を「売る」という取引になります。
この売買という性質があるため、契約の中心となるのは売却する売掛債権そのものです。担保や保証人を差し入れて借入金を保全するという発想とは、そもそも仕組みが異なります。
審査対象は売掛先の信用力
ファクタリング会社が重視するのは、利用する企業自身の財務状況よりも、売掛先の支払い能力です。売却された債権が期日通りに支払われるかどうかが、取引の成否を左右するためです。
たとえば、利用する企業が赤字決算であっても、売掛先が大手企業や公共機関であれば、審査上プラスに評価されることがあります。これは融資審査とは異なる視点であり、担保や保証人に頼らない仕組みの背景といえます。
融資との違いから見る担保の考え方
融資は「返済能力」を担保でおぎなう
銀行融資などでは、借入金を返済できなかった場合に備えて、不動産などの担保や、経営者本人による保証人契約を求められることが一般的です。これは、融資が「信用」に基づく貸し借りであり、貸し倒れリスクを軽減する必要があるためです。
担保や保証人がない場合、融資の審査に通りにくくなったり、限度額が低く設定されたりすることがあります。中小企業や個人事業主にとって、この点が資金調達のハードルになりやすい部分です。
ファクタリングは「債権の価値」で評価される
一方でファクタリングは、既に存在する売掛債権という資産を売却する取引です。担保を設定して将来の返済を保全する必要がないため、契約上、担保や保証人を求められない仕組みになっています。
比較すると次のような違いがあります。
| 項目 |
融資 |
ファクタリング |
| 取引の性質 |
お金の貸し借り |
売掛債権の売買 |
| 担保・保証人 |
求められることが多い |
基本的に不要 |
| 審査の中心 |
自社の返済能力 |
売掛先の支払い能力 |
担保・保証人が不要でも見られるポイント
売掛債権の実在性
担保や保証人を求めない代わりに、ファクタリング会社は売却対象となる売掛債権が確かに存在し、正当な取引に基づくものであるかを確認します。請求書や契約書、納品書といった書類の提出を求められるのは、このためです。
架空の債権や、二重に譲渡された債権は取引の対象になりません。書類の整合性が取れていることが、審査を円滑に進めるうえで重要になります。
債権譲渡の可否と契約内容
取引先との契約書に、債権譲渡を禁止する条項が含まれている場合があります。この場合でも利用できるケースはありますが、事前に契約内容を確認しておくことが望ましいといえます。
また、利用形態によって確認される内容も変わります。取引先に通知を行う3社間ファクタリングと、通知を行わない2社間ファクタリングでは、必要な調整や手続きが異なる点にも注意が必要です。
利用時に気をつけたい注意点
担保不要が手数料に反映される場合がある
担保や保証人を必要としない分、ファクタリング会社は売掛先の信用リスクを引き受ける形になります。そのため、融資と比較して手数料の水準が高めに設定される傾向があります。
資金調達のコストとして手数料をどう捉えるかは、資金繰りの状況や緊急性によって変わってきます。複数の見積もりを比較しながら、無理のない範囲で利用を検討することが大切です。
契約内容は事前にしっかり確認
担保や保証人が不要だからといって、契約内容を確認せずに進めることは避けたいところです。以下のような点は事前にチェックしておくと安心です。
- 手数料の算出根拠と総額
- 償還請求権(債権が回収できなかった場合の責任の所在)の有無
- 契約期間や中途解約に関する条件
- 債権譲渡登記の要否
- 契約書の内容を十分に理解しないまま署名するのは避けましょう。
- 担保や保証人が不要という点だけで業者を選ぶのではなく、総合的な条件を確認することが大切です。
まとめ
ファクタリングは売掛債権の売買という仕組みであるため、担保や保証人を必要としないことが一般的です。審査の中心は自社の財務状況ではなく、売掛先の信用力や債権の実在性に置かれます。
- ファクタリングは融資と異なり、担保・保証人を前提としない仕組みである
- 審査では売掛先の支払い能力や債権の実在性が重視される
- 担保不要である分、手数料の水準や契約条件をしっかり確認する必要がある
担保や保証人がないことを理由に資金調達を諦める前に、ご自身の状況に合った選択肢を知ることが、資金繰りの安定につながります。契約内容や条件について不明な点があれば、お気軽にご相談ください。
ファクタリング利用後に意識したい資金繰り改善の考え方
ファクタリングで資金を調達したものの、その後の資金繰りがなかなか安定しないと感じている方はいらっしゃいませんか。目先の資金を確保できても、根本的な改善につながらなければ、同じ悩みを繰り返してしまいます。
この記事の結論として、ファクタリングは資金繰りを整えるための一時的な手段であり、利用後にどのように資金管理を見直すかが安定経営の鍵になります。手数料や仕組みを理解した上で、計画的に活用することが大切です。
この記事では、ファクタリング利用後に意識したい資金繰り改善の考え方について、資金管理の見直し方や依存しすぎないための工夫を含めて分かりやすく解説します。皆様の資金計画の参考になれば幸いです。
資金繰り改善を意識すべき理由
ファクタリングは、売掛債権(取引先への未回収の請求権)を早期に現金化できる資金調達方法です。しかし、この仕組みだけに頼り続けると、手数料の負担が積み重なり、かえって資金繰りを圧迫することがあります。
そのため、ファクタリングを利用した後は、なぜ資金が不足したのかを振り返り、根本的な原因を探ることが重要です。たとえば、支払いサイトの長い取引先が多い場合、売上が伸びても現金化までの期間が長く、常に資金不足に陥りやすい傾向があります。
一時的な解決と本質的な改善の違い
ファクタリングによる資金調達は、あくまで一時的な解決策です。資金が入った後も同じ経営スタイルを続けていれば、再び資金不足に陥る可能性があります。
本質的な改善とは、資金の流れそのものを見直し、無理のない経営体制を整えることを指します。両者を混同せず、資金調達と経営改善を分けて考える姿勢が求められます。
利用後に見直したい資金管理のポイント
ファクタリングを利用した後は、資金の出入りを可視化する仕組みを整えることが第一歩です。日々の資金繰りを把握できていないと、次にいつ資金が不足するかの予測が難しくなります。
具体的には、入出金の予定を一覧化し、数週間先までの資金の動きを確認できる状態を作ることが望ましいとされています。これにより、ファクタリングを利用するタイミングを見極めやすくなります。
見直しの際に確認したい項目
- 売掛金の回収サイトが長すぎないか
- 支払いと回収のタイミングにずれが生じていないか
- 固定費が売上規模に見合っているか
- 資金繰りの状況を定期的に確認できているか
これらの項目を定期的に見直すことで、資金繰りの改善につながる具体的な課題が見えてきます。数字を可視化する習慣を持つことが、安定した経営への第一歩です。
ファクタリングに依存しすぎないための考え方
ファクタリングは便利な資金調達方法ですが、利用のたびに手数料が発生するため、頻繁に利用し続けると資金繰りがむしろ苦しくなることがあります。依存しすぎないためには、利用の目的を明確にすることが大切です。
たとえば、急な支払いに対応するための一時的な利用であれば問題は少ないですが、恒常的な資金不足を補うために毎月利用しているような状態は、経営全体の見直しが必要な段階といえます。
他の資金調達方法との組み合わせ
ファクタリングだけに頼らず、銀行融資や補助金など、他の資金調達方法と組み合わせて検討することも一つの方法です。それぞれの調達方法には異なる特徴があり、状況に応じて使い分けることで、資金繰りの安定性を高めやすくなります。
- 短期的な資金need:ファクタリングなどのスピード重視の手段
- 中長期的な資金need:銀行融資など計画的な手段
- 設備投資など特定用途:補助金や助成金の活用
資金繰り改善に向けた具体的な行動
資金繰りを改善するためには、日々の経営の中で小さな行動を積み重ねていくことが欠かせません。急に大きく改善することは難しいため、段階的に取り組む姿勢が現実的です。
次のような手順で見直しを進めると、無理なく資金繰りの改善に取り組めます。
- 現在の資金繰りの状況を数字で把握する
- 資金不足が発生しやすい時期や原因を特定する
- 売掛金の回収サイト短縮など、改善できる部分を見つける
- 必要に応じてファクタリングなどの手段を選択する
- 定期的に振り返り、次の資金計画に反映する
このように段階を踏んで見直すことで、資金繰りの改善は少しずつ進んでいきます。焦らず取り組むことが、長期的な安定経営につながります。
注意しておきたい点
- ファクタリングの手数料負担を軽視しないこと
- 資金調達の手段を一つに絞りすぎないこと
- 資金繰りの見直しを後回しにしないこと
業者選びと相談の重要性
資金繰り改善を進める上で、ファクタリング業者選びも重要な要素です。業者によって手数料や契約条件、対応の丁寧さは異なるため、複数の業者を比較検討することが望ましいとされています。
また、資金繰りの状況は企業ごとに異なり、同じ方法がすべての企業に当てはまるとは限りません。個別の事情に応じた判断が必要になるため、専門的な知識を持つ相手に相談しながら進めることが安心につながります。
比較して確認したい視点
| 比較項目 |
確認したい内容 |
| 手数料の仕組み |
手数料率だけでなく、追加費用の有無も確認する |
| 契約条件 |
契約期間や解約時の対応が明確かどうか |
| 対応の丁寧さ |
質問への回答が具体的で分かりやすいかどうか |
このような視点で業者を比較することで、皆様の状況に合った選択がしやすくなります。
まとめ
ファクタリングは資金繰りを整えるための有効な手段ですが、利用した後の資金管理を見直さなければ、同じ課題を繰り返してしまう可能性があります。資金の流れを可視化し、依存しすぎない使い方を意識することが大切です。
資金繰りの状況は企業ごとに異なるため、一律の答えはありません。ご自身の状況を整理した上で、資金計画や業者選びについて迷うことがあれば、どうぞお気軽にご相談ください。
ファクタリングを繰り返し利用する際に気をつけたい注意点
資金繰りの安定のためにファクタリングを一度利用したところ、また来月も同じように資金が足りなくなりそう、と感じている方は少なくありません。ファクタリングは繰り返し利用すること自体が問題になるわけではありませんが、使い方次第では手数料負担や資金計画に影響が出ることもあります。
この記事の結論として、ファクタリングは正しい頻度と使い方を意識すれば、継続的な資金繰り対策としても十分に活用できる手段です。ただし、毎回の手数料や売掛先との関係、自社の資金繰り改善の遅れといった点には注意が必要です。
この記事では、ファクタリングを繰り返し利用する際に意識したいポイントを、手数料面・信用面・実務面の3つの視点から解説します。すでに一度利用したことがある方にも役立つ内容です。
繰り返し利用の基本的な考え方
単発利用との違い
ファクタリングを一度だけ利用する場合と、継続的に利用する場合では、意識すべき点が異なります。単発利用では目先の資金不足の解消が目的になりますが、継続利用では毎月の手数料負担が積み重なるため、資金繰り全体への影響を見極める必要があります。
たとえば、毎月同じ金額の売掛債権を継続してファクタリングに出している企業では、手数料が毎月発生する分、年間で見るとまとまった負担になることがあります。継続利用を検討する際は、単月の手数料だけでなく、年間でどの程度の負担になるかを合わせて確認しておくことが大切です。
資金繰り改善とのバランス
ファクタリングはあくまで一時的な資金調達の手段であり、資金繰りそのものを改善するものではありません。継続的に利用する場合は、なぜ毎月資金が不足するのかという根本的な原因にも目を向けることが望まれます。
売掛金の回収サイトが長い、支払いサイトとのズレが大きいなど、原因は企業によって異なります。ファクタリングで資金をつなぎながら、同時に取引条件の見直しなど改善策を進めていく姿勢が重要です。
手数料負担への影響
累積コストの考え方
ファクタリングの手数料は、利用のたびに発生します。1回あたりの手数料が小さく見えても、継続的に利用すると年間の総コストは無視できない金額になる場合があります。
継続利用を検討する際は、月ごとの手数料だけでなく、半年後・1年後にどの程度の負担になっているかをあらかじめ見積もっておくと安心です。売掛先の信用力や取引実績によって手数料が変動する業者もあるため、条件を都度確認する姿勢も欠かせません。
手数料以外に見ておきたい費用
手数料のほかにも、契約時の事務手数料や登記費用などが発生する場合があります。継続利用では、こうした費用が毎回かかるのか、一度きりなのかによっても総コストが変わってきます。
- 毎月の手数料率に変動がないか
- 事務手数料や登記費用が都度発生するか
- 複数の売掛先を利用する場合の条件差
取引先との関係への配慮
3社間と2社間の違いによる影響
ファクタリングには、売掛先に通知や承諾を求める3社間の方式と、売掛先に知られずに進める2社間の方式があります。継続的に利用する場合、どちらの方式を選ぶかによって取引先への影響が変わってきます。
3社間方式を毎回利用すると、売掛先に「頻繁にファクタリングを使っている」という印象を持たれる可能性があります。取引先との関係を重視する場合は、2社間方式を中心に検討する企業も見られます。
信用面での見え方
ファクタリングの利用自体は違法なものではなく、資金調達の一つの手段として広く使われています。ただし、継続的な利用が金融機関からの評価にどう影響するかは、業種や取引状況によって異なります。
将来的に融資を検討している場合は、ファクタリングの利用状況についても説明できるように整理しておくと、審査の際に不要な誤解を避けやすくなります。
利用頻度を見直す目安
毎月利用が続く場合の考え方
毎月のようにファクタリングを利用している場合は、一度立ち止まって資金繰りの構造を見直すタイミングかもしれません。売掛金の回収サイトの短縮や、支払い条件の交渉など、他の改善策と併用することも検討したいところです。
たとえば、取引先との支払い条件を見直すことで資金繰りが改善し、ファクタリングの利用頻度を減らせるケースもあります。ファクタリングを使いながら、並行して資金繰り体質の改善を図る視点が大切です。
他の資金調達手段との組み合わせ
ファクタリングだけに依存するのではなく、銀行融資や制度融資など他の資金調達手段と組み合わせることで、資金繰り全体のバランスを取りやすくなります。それぞれの調達手段には特徴があり、状況に応じて使い分けることが望まれます。
| 手段 |
特徴 |
| ファクタリング |
審査から資金化までが比較的短く、資金繰りの調整に向く |
| 銀行融資 |
手数料相当のコストは抑えやすいが、審査に時間がかかる場合がある |
継続利用で意識したい実務ポイント
契約内容の確認を毎回行う
継続的に利用していると、契約内容の確認が慣れによって簡略になりがちです。しかし、手数料率や償還請求権の有無といった契約条件は、案件ごとに異なる場合があります。
- 手数料率が前回と変わっていないか確認する
- 契約書の条項を毎回きちんと読む
- 売掛先の状況に変化がないか把握する
記録を残しておく重要性
継続的にファクタリングを利用する場合は、いつ・どの売掛債権を・いくらで利用したかを記録しておくことが実務上役立ちます。会計処理や資金繰り表の作成に役立つだけでなく、複数の業者を利用している場合の管理にもつながります。
- 利用のたびに手数料と資金化額を記録する
- 年単位でのコスト総額を把握する
- 資金繰り改善の進捗と合わせて確認する
ここまで、ファクタリングを繰り返し利用する際に気をつけたい点を、手数料負担・取引先への配慮・利用頻度の見直し・実務面の4つの観点から整理してきました。継続利用は資金繰りの安定に役立つ一方で、コストや信用面への影響を都度確認する姿勢が欠かせません。
自社の資金繰りの状況や利用目的に応じて、無理のない範囲でファクタリングを活用していくことが望まれます。継続的な利用を検討している方も、条件面で気になる点があれば、お気軽にご相談ください。
ファクタリングを利用すべきタイミングの見極め方
取引先からの支払いが遅れて手元資金が心配になったり、急な支払いが重なって資金繰りに不安を感じたりすることはないでしょうか。こうした場面で「ファクタリング」という選択肢を耳にしたものの、実際にどの段階で利用を検討すればよいのか、判断に迷う方は少なくありません。
結論として、ファクタリングは売掛金の回収を待つ余裕がなく、かつ融資よりも早く資金を確保したい場面で検討する価値がある方法です。売掛金とは、商品やサービスを提供した後、取引先から後日支払われる代金のことを指します。この売掛金を早期に現金化できる点が、ファクタリングの大きな特徴です。
この記事では、ファクタリングの基本的な仕組みを振り返りながら、具体的にどのような場面で検討する余地があるのか、そして利用前に確認しておきたいポイントを順に解説します。読み終えたときに、皆様自身の状況と照らし合わせて判断できるようになることを目指しています。
資金繰りに悩むタイミング
支払いと回収のズレ
事業を営んでいると、仕入れや外注費の支払いが先に発生し、売掛金の回収が数十日後になるという時間差が生まれることがあります。この期間が長いほど、手元資金が不足しやすくなります。
たとえば、月末に仕入れ代金を支払う必要があるにもかかわらず、取引先からの入金が翌月末になる場合、その間の資金を別の方法で用意しなければなりません。こうした構造的なズレが続く企業では、資金繰りの悩みが繰り返し発生しやすい傾向があります。
急な支出への対応
季節的な発注増加や、設備の急な修繕といった予定外の支出が発生することもあります。このような場面では、通常の資金計画だけでは対応が難しくなる場合があります。
手元資金に余裕がない状態で急な支出が重なると、事業の継続に支障が出る可能性があります。こうした状況こそ、資金調達の方法を検討する分かれ道になりやすいといえます。
ファクタリングの仕組みのおさらい
売掛金を早期に現金化する仕組み
ファクタリングとは、企業が保有する売掛金をファクタリング会社に譲渡し、支払期日より前に現金を受け取る資金調達の方法です。融資とは異なり、原則として返済の義務が生じない点が特徴です。
売掛金の譲渡という形を取るため、借入とは異なる性質を持ちます。この点を理解しておくと、他の資金調達方法と比較しやすくなります。
手数料が発生する点
ファクタリングを利用する際には、売掛金の金額に対して一定の手数料が差し引かれます。手数料の水準は契約形態や取引先の状況などによって変わるため、事前に見積もりを確認することが欠かせません。
早期に資金を得られる利便性と、手数料という負担のバランスを考えたうえで利用を判断する必要があります。
利用を検討すべき具体的な場面
資金確保を急ぐ場面
融資は審査から入金まで一定の日数がかかることが一般的です。一方で、資金が必要な時期が迫っている場合には、比較的短い期間で資金化できるファクタリングが選択肢に入ります。
たとえば、取引先への支払期日が数日後に控えているにもかかわらず、入金予定の売掛金がまだ手元にない場合、ファクタリングの利用を検討する余地があります。ただし、審査や必要書類の準備には一定の時間を要するため、余裕を持った相談が望まれます。
融資に頼りにくい場面
創業して間もない企業や、決算内容によって融資の審査が通りにくい状況にある企業では、ファクタリングが資金調達の選択肢として検討されることがあります。ファクタリングは自社の信用力よりも、売掛先の支払能力が重視される傾向があるためです。
もっとも、これは一般的な傾向であり、個別の審査結果は契約内容や取引先の状況によって異なります。
利用前に確認したいポイント
他の資金調達方法との比較
資金調達の方法にはそれぞれ特徴があり、状況に応じて適した方法を選ぶことが大切です。以下に一般的な傾向を整理します。
| 方法 |
資金化までの目安 |
主な特徴 |
| ファクタリング |
比較的短期間 |
返済義務が原則なく、手数料が発生する |
| 銀行融資 |
審査に時間を要する場合が多い |
金利負担があり、返済義務が生じる |
この比較はあくまで一般的な傾向であり、実際の期間や条件は依頼先や状況によって変わります。
事前に整理しておきたい情報
利用を検討する際は、以下の点を整理しておくと相談がスムーズになります。
- いつまでに資金が必要か
- 対象となる売掛金の金額と支払期日
- 取引先との契約関係が明確になっているか
- 必要な書類がそろっているか
利用にあたっての注意点
手数料負担の把握
ファクタリングは便利な仕組みですが、手数料が発生するため、繰り返し利用すると資金効率に影響が出ることがあります。利用頻度や金額を踏まえて、無理のない範囲で活用することが望まれます。
- 手数料の水準は契約ごとに異なるため、事前確認が欠かせません
- 複数の売掛金を同時に譲渡する場合は、契約条件を丁寧に確認する必要があります
契約内容の確認
契約形態によって、取引先への通知が必要になる場合とそうでない場合があります。事前に契約内容をよく確認し、疑問点があれば依頼先に確認することが大切です。
- 資金が必要な時期を明確にしておくと、検討がスムーズになります
- 複数の資金調達方法を比較検討することで、状況に合った選択がしやすくなります
- 契約内容は焦らず丁寧に確認することが望まれます
まとめ
ファクタリングは、支払いと回収の時間差や急な支出などにより資金繰りが厳しくなった場面で、検討の余地がある資金調達の方法です。融資に比べて資金化までの期間が短い傾向がある一方、手数料という負担が発生する点も踏まえておく必要があります。
利用を検討する際は、必要な資金の時期や売掛金の状況を整理し、他の方法とも比較しながら判断することが大切です。個別の状況によって適した方法は異なりますので、まずは状況を整理したうえで検討を進めていただければと思います。
資金繰りについて不安や疑問がある場合は、お気軽にご相談ください。
ファクタリングの資金調達可能額の目安とは
「ファクタリングを利用したら、いくらの資金を用意できるのだろう」と気になっている方は多いのではないでしょうか。売掛債権を売却して現金化する仕組みだとわかっていても、実際にどの程度の金額になるのかは想像しづらいものです。
結論として、調達できる金額は保有している売掛債権の金額と、そこから差し引かれる手数料によって決まります。売掛債権の全額がそのまま手元に入るわけではなく、審査の結果や契約形態によって受け取れる金額は変動します。
この記事では、ファクタリングで調達できる金額の考え方や、金額に影響する要素、複数の債権を利用する場合の注意点について順を追って説明します。皆様が資金計画を立てる際の参考にしていただければと思います。
調達額の基本的な考え方
売掛債権の金額が土台になる
ファクタリングで受け取れる金額は、まず対象となる売掛債権(取引先に対して将来支払いを受ける権利)の金額が基準になります。売掛債権の金額そのものが調達できる資金の上限となり、それを超えて資金を得ることはできません。
たとえば、取引先に対して200万円の売掛債権を持っている場合、調達できる金額の上限は200万円ということになります。ここから手数料などが差し引かれ、実際に手元に入る金額が確定します。
手数料が差し引かれて手元金額が決まる
売掛債権の金額から手数料を差し引いた金額が、実際に皆様の手元に入る資金です。手数料の割合は契約形態や取引先の信用力、ファクタリング会社の審査結果によって異なります。
一般的に、取引先を交えない2社間ファクタリングは手数料が高めになりやすく、取引先も契約に加わる3社間ファクタリングは手数料が低めになりやすい傾向があります。ただし、これは一律に決まるものではなく、個別の事情によって変わる点に留意が必要です。
金額を左右する主な要素
取引先の信用力
ファクタリングの審査では、申込者自身の経営状況よりも、売掛債権の支払い元である取引先の信用力が重視されます。取引先の経営が安定していると判断されれば、手数料が抑えられ、結果的に調達できる金額が増える可能性があります。
反対に、取引先の支払い実績が乏しい場合や、業歴が浅い場合は、手数料が高くなる傾向が見られます。これは売掛債権が期日に確実に回収できるかどうかを見極めるための判断材料となるためです。
債権の支払期日までの期間
売掛債権の支払期日までの期間が長いほど、回収までの不確実性が増すと見なされ、手数料に影響する場合があります。反対に、支払期日が近い債権は、比較的評価されやすい傾向があります。
皆様が複数の売掛債権を保有している場合は、支払期日の長さや取引先の違いによって、調達できる金額に差が出ることを理解しておくとよいでしょう。
調達額を把握するためのポイント
事前に確認しておきたい項目
資金計画を立てる前に、以下の点を確認しておくと調達額の見通しが立てやすくなります。
- 売掛債権の金額と支払期日
- 取引先の業種や取引歴の長さ
- 過去の入金遅延の有無
- 複数のファクタリング会社への見積り依頼の可否
見積り依頼で比較する
調達できる金額や手数料は、ファクタリング会社ごとに提示内容が異なります。同じ売掛債権であっても、審査基準や取扱い方針の違いによって見積り金額に差が生じることがあります。
複数の会社から見積りを取り、提示された手数料や調達額を比較することで、より納得感のある選択につながります。
複数の債権を利用する場合の注意点
債権をまとめて利用するメリット
複数の取引先に対する売掛債権をまとめてファクタリングに利用すると、単独の債権よりも調達できる総額を増やせる場合があります。事業規模が大きくなるほど、この方法を検討する機会も増えていきます。
ただし、まとめて利用する場合でも、取引先ごとに信用力の評価は個別に行われるため、すべての債権が同じ条件で評価されるとは限りません。
契約内容を必ず確認する
- 債権ごとに手数料が異なる場合があるため、総額だけでなく内訳も確認する
- 契約書に記載された条件と口頭説明に相違がないか確認する
- 複数債権を一括契約する場合、解約条件も併せて確認する
調達額の目安を考えるときの視点
ここまでの内容を整理すると、調達できる金額を考える際のポイントは次のようにまとめられます。
- 上限は売掛債権の金額:それを超える資金調達はできない
- 手数料は個別事情で変動:取引先の信用力や契約形態によって異なる
- 複数会社の比較が有効:見積りを取ることで納得感のある選択ができる
皆様の状況によって、調達できる金額や手数料の水準は異なります。一般的な目安を把握したうえで、実際の見積りを確認しながら判断を進めることが大切です。
まとめ
ファクタリングで調達できる金額は、売掛債権の金額を上限として、そこから手数料を差し引いた金額が手元に入る仕組みです。手数料は取引先の信用力や支払期日までの期間、契約形態などによって個別に決まります。
複数の売掛債権を保有している場合は、まとめて利用することで調達総額を増やせる可能性がありますが、契約内容の確認は欠かせません。見積りを比較しながら、皆様の資金計画に合った選択を進めていただければと思います。
ご自身の売掛債権でどの程度の資金調達が見込めるか気になる方は、お気軽にご相談ください。
ファクタリングが向いている企業の特徴とは
「うちの会社にファクタリングは向いているのだろうか」と迷っていませんか。資金繰りに悩む中で、銀行融資以外の選択肢としてファクタリングという言葉を耳にしても、自社の状況に合っているかどうかは判断しづらいものです。
結論から申し上げると、ファクタリングは売掛金があり、資金化までのスピードを重視する企業に向いている資金調達方法です。一方で、必ずしもすべての企業に適しているわけではなく、業種や資金繰りの状況によっては他の方法のほうが良い場合もあります。
この記事では、ファクタリングの基本的な仕組みを振り返りながら、向いている企業の特徴と、逆に慎重に検討したほうがよいケースを整理してご紹介します。利用前に確認しておきたいポイントもあわせてお伝えしますので、判断材料としてお役立てください。
ファクタリングの基本的な仕組み
売掛金を早期に現金化する方法
ファクタリングとは、企業が保有する売掛金(取引先から将来支払われる予定の代金)を、ファクタリング会社に買い取ってもらうことで、支払期日より前に現金化する資金調達の方法です。融資とは異なり負債が増えるわけではなく、あくまで自社の資産である売掛金を売却する取引にあたります。
売掛金の入金までに数十日から数か月かかることも珍しくありませんが、ファクタリングを利用すれば、その期間を待たずに資金を得られる可能性があります。この仕組みを理解した上で、自社に合うかどうかを考えることが大切です。
融資との違いを押さえる
銀行融資は返済義務を伴う借入である一方、ファクタリングは売掛金の売却であるため、原則として返済の必要がありません。また、融資は決算内容や信用情報が重視されますが、ファクタリングでは売掛先の信用力が重視される傾向があります。
そのため、自社の業歴が浅い、あるいは金融機関からの評価が思うように得られていない場合でも、売掛先の信用力次第で利用できる可能性がある点が特徴です。この違いを踏まえると、どのような企業に向いているかが見えてきます。
ファクタリングが向いている企業の特徴
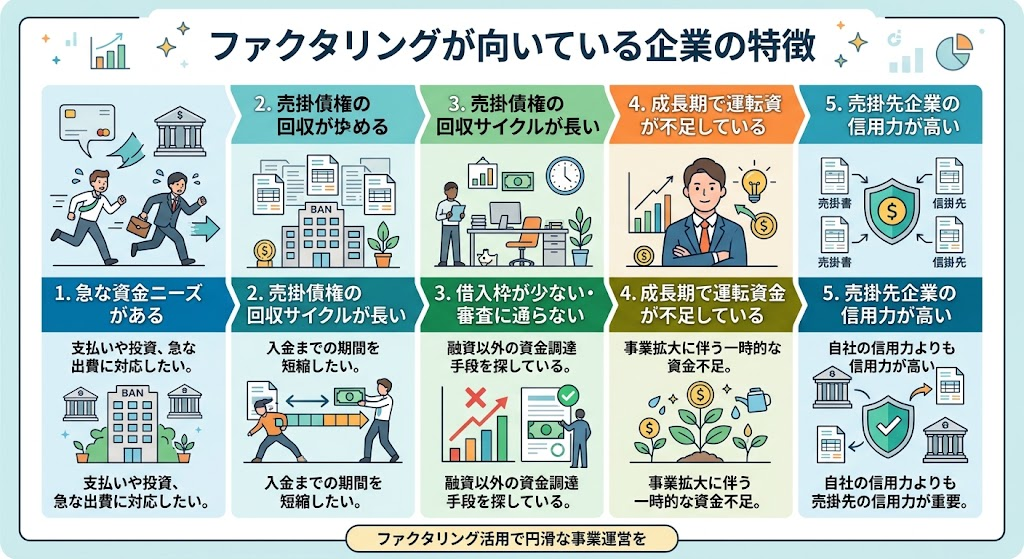
入金サイトの長さに悩む企業
取引先からの入金が翌月末や翌々月末など、支払いサイトが長く設定されている企業は、ファクタリングとの相性が良いといえます。売上は立っているのに手元資金が不足するという状況は、業種を問わず多くの企業が抱える悩みです。
たとえば、建設業や製造業のように、材料費や人件費を先に支払い、代金の回収が後になる業種では、資金繰りのタイムラグが経営を圧迫しやすくなります。こうした場合、売掛金を早期に現金化できるファクタリングは有効な選択肢の一つです。
急な資金需要に対応したい企業
取引先の急な発注増加や、予期しない支払いが重なった際、金融機関からの融資では審査に時間がかかり、必要なタイミングに間に合わないことがあります。ファクタリングは審査から入金までの期間が比較的短い傾向にあるため、スピードを重視する場面で選ばれやすい方法です。
- 売掛金が発生している:信用力のある取引先との継続的な取引があること
- 資金化を急いでいる:入金までの期間を短縮したい事情があること
- 負債を増やしたくない:貸借対照表上の借入を増やさずに資金を得たいこと
慎重に検討したほうがよいケース
継続的な資金繰り改善を目指す場合
ファクタリングは一時的な資金需要への対応には適していますが、根本的な資金繰りの改善策としてだけに頼るのは注意が必要です。手数料が発生する取引であるため、繰り返し利用すると、その分だけ手元に残る金額が目減りしてしまいます。
資金繰りが慢性的に厳しい状態にある場合は、ファクタリングと並行して、経費構造の見直しや取引条件の交渉など、根本的な改善にも取り組むことが望ましいといえます。ファクタリングはあくまで資金繰りを整えるための一つの手段として捉えることが大切です。
売掛先の信用力に不安がある場合
ファクタリングの審査では、利用者自身の信用力だけでなく、売掛先の支払い能力が重視されます。そのため、売掛先の経営状況が不安定であったり、取引実績が浅かったりする場合には、審査で条件面の調整が必要になることがあります。
個別の事情によって結果は異なりますので、あらかじめ売掛先との取引実績や契約内容を整理しておくと、相談がスムーズに進みやすくなります。
利用前に確認したいポイント
資金調達方法を比較する
ファクタリングが自社に合っているかを判断するには、他の資金調達方法と比較してみることも役立ちます。それぞれに特徴があるため、状況に応じて使い分けることが重要です。
| 方法 |
資金化までの期間 |
返済義務 |
| ファクタリング |
比較的短い傾向 |
原則なし(売却取引) |
| 銀行融資 |
審査に時間がかかる傾向 |
あり |
| 手形割引 |
手形の有無に左右される |
手形不渡り時のリスクあり |
契約内容を事前に確認する
利用を検討する際は、手数料率や契約形態、償還請求権の有無など、契約内容を事前にしっかり確認することが欠かせません。契約書の内容は業者によって異なるため、不明点は必ず質問し、納得した上で契約を結ぶことが大切です。
- 手数料の算出方法が明確に示されているか
- 入金までのスケジュールが具体的に説明されているか
- 契約解除や取引先への通知に関する条件を理解しているか
- 手数料の水準だけで業者を選ばず、契約内容全体を確認することが重要です
- 不明瞭な説明をする業者には注意し、複数の情報を比較検討しましょう
まとめ
ファクタリングは、売掛金があり資金化のスピードを重視する企業にとって、有効な選択肢となり得る資金調達方法です。一方で、慢性的な資金繰りの改善を目指す場合や、売掛先の信用力に不安がある場合には、他の方法とあわせて検討することが望ましいといえます。
自社の状況が向いているかどうかを見極めるには、資金繰りの状態や売掛金の内容を整理した上で、複数の資金調達方法を比較してみることが大切です。契約内容の確認も欠かせないポイントとなります。
当社では、皆様の状況に応じたご相談を承っております。ファクタリングが自社に合っているかどうか判断がつかない場合も、お気軽にご相談ください。
ファクタリングの償還請求権とは?契約前に知る仕組み
ファクタリングの契約書に「償還請求権」という言葉を見つけて、意味が分からず不安になったことはありませんか。売掛先が支払いをできなくなった場合に、自分が代わりに払わなければならないのか気になっている方も多いはずです。
結論として、ファクタリングには償還請求権がある契約とない契約の2種類があり、この違いを理解しておくことが安心して利用するための第一歩になります。多くのファクタリング会社は償還請求権のない契約を採用していますが、内容を確認せずに契約すると思わぬ負担を背負う可能性があります。
この記事では、償還請求権の基本的な意味から、リコース契約とノンリコース契約の違い、契約前に確認すべきポイントまでを順を追って解説します。契約書のどこを見ればよいか分かるようになりますので、最後までご覧ください。
償還請求権の基本的な仕組み
償還請求権とは、売掛先が売掛金を支払えなくなった場合に、ファクタリング会社が利用者に対して代わりの支払いを求められる権利のことです。この権利があるかどうかで、資金繰りに与える影響が大きく変わります。
償還請求権の基本的な意味
ファクタリングは、企業が持つ売掛金(取引先に対する未回収の代金請求権)をファクタリング会社に売却し、期日前に現金化する仕組みです。通常の売買であれば、売却した後に代金を回収できなくても売り手が責任を負うことはありません。
しかし償還請求権がある契約では、売掛先が倒産などで支払えなくなった場合に、利用者がその分を買い戻す、あるいは代わりに支払う義務を負います。つまり、名目上は売買でも実質的には貸付に近い性質を持つケースがあるのです。
リコースとノンリコースの違い
償還請求権がある契約は「リコース(遡及権あり)」、償還請求権がない契約は「ノンリコース(遡及権なし)」と呼ばれます。ノンリコース契約では、売掛先が支払えなくなった場合の未回収リスクをファクタリング会社が負うため、利用者に追加の支払い義務は生じません。
一方でリコース契約は、ファクタリング会社にとってリスクが低いため、手数料が抑えられる傾向があります。ただし利用者側から見ると、売掛先の経営状況によっては予期せぬ負担が発生する可能性があるため、慎重な判断が必要です。
ノンリコース契約が広く使われる理由
現在の日本のファクタリング市場では、ノンリコース契約が一般的とされています。これは、ファクタリング本来の目的である「早期の資金化」と「未回収リスクの移転」を実現しやすいためです。
売掛先が倒産した場合の扱い
ノンリコース契約では、売掛先が倒産して支払いが不可能になった場合でも、利用者が代わりに支払う必要はありません。この点が、銀行融資などの借入とは大きく異なる特徴です。
たとえば、取引先の経営悪化を懸念している企業が、ノンリコース型のファクタリングを利用することで、将来の未回収リスクを一定の範囲で切り離すことができます。もっとも、契約内容によって対象範囲や条件が異なるため、個別の確認が欠かせません。
融資との違いから見る特徴
銀行融資は、借入である以上、返済義務が利用者自身に残ります。これに対してノンリコース型のファクタリングは、あくまで売掛金の売買であるため、原則として返済義務という概念が存在しません。
この違いが、ファクタリングが「借入ではない資金調達手段」として説明される理由のひとつです。ただし、契約形態によってはこの原則が当てはまらない場合もあるため、次章で解説する確認ポイントを押さえておくことが大切です。
契約前に確認すべきポイント
償還請求権の有無は、契約書の条文を確認しなければ正確に判断できません。口頭での説明だけを信じるのではなく、書面での確認を徹底することが重要です。
契約書での確認事項
- 償還請求権(遡及権)の有無が明記されているか
- 売掛先の支払い不能時の取り扱いが具体的に書かれているか
- 買戻し義務や違約金に関する条項がないか
- 「ノンリコース」という表記だけでなく、条文の実質的な内容が一致しているか
これらの項目は、契約書の中でも比較的分かりにくい部分に記載されることがあります。不明な点があれば、契約前にファクタリング会社へ具体的に質問し、書面での回答を残しておくと安心です。
注意すべきケース
- 「ノンリコース」と説明されながら、買戻し条項が別条文に隠れている場合がある
- 手数料の安さだけを基準に契約を決めると、実質的にリコース型である可能性を見落とすことがある
- 契約書の分量が多く、重要な条文が読み飛ばされやすい
リコース契約のリスクと見分け方
リコース契約そのものが不適切というわけではありませんが、内容を理解せずに利用すると資金繰りの計画が崩れる可能性があります。ここでは具体的なリスクと見分け方を整理します。
リコース契約の具体的なリスク
リコース契約では、売却したはずの売掛金について、支払い不能時に利用者が買い戻す義務を負うことがあります。この場合、資金調達をしたにもかかわらず、後日追加の支出が発生する可能性があります。
たとえば、売掛先の経営状態が不安定な取引先を対象にリコース契約を結んでいた場合、想定していなかった負担が発生し、資金繰りが一段と厳しくなる場合も考えられます。
悪質な契約を避けるための視点
- 契約形態を明確に確認する:リコースかノンリコースかを書面で確認する
- 手数料の根拠を尋ねる:相場より極端に安い場合は契約内容を再確認する
- 複数社を比較する:条件の違いを把握することで判断材料が増える
| 項目 |
リコース型 |
ノンリコース型 |
| 償還請求権 |
あり |
なし |
| 未回収時の負担 |
利用者が負う場合がある |
原則として利用者は負わない |
| 手数料の傾向 |
比較的低くなりやすい |
比較的高くなりやすい |
| 資金調達としての性質 |
借入に近い性質を持つ場合がある |
売買としての性質が明確 |
まとめ
ファクタリングの償還請求権は、契約の性質を大きく左右する重要な要素です。ノンリコース契約であれば、売掛先が支払い不能になっても利用者が代わりに支払う義務は原則として発生しません。
一方で、リコース契約には手数料の低さという利点がある一方、未回収時のリスクを利用者が負う可能性があるため、契約書の内容を十分に確認する必要があります。契約前には、償還請求権の有無や買戻し条項の存在を必ず書面で確認する姿勢が大切です。
ファクタリングの契約内容は会社ごとに異なり、専門用語も多いため、判断に迷う場面もあるかと思います。契約内容についてご不安な点がございましたら、当社まで気軽にご相談ください。皆様の状況に応じて、丁寧にご説明いたします。
ファクタリングの申込みから入金までの流れと注意点
ファクタリングの申込みから入金までの流れと注意点
売掛金の入金を待つ間に資金繰りが厳しくなり、ファクタリングを検討し始めた方も多いのではないでしょうか。しかし「実際にどんな手続きが必要なのか」「入金までどのくらいかかるのか」がわからず、一歩を踏み出せずにいる方も少なくありません。
結論から申し上げますと、ファクタリングは申込みから入金まで比較的短期間で完了する資金調達方法です。ただし、必要書類の準備状況や業者との連絡のスピードによって、かかる日数は変わってきます。
この記事では、ファクタリングの申込みから入金までの一連の流れ、必要な書類、審査で確認されるポイント、そして利用時に気をつけたいことについて順を追って解説します。初めて利用を検討している方の不安を少しでも減らせるよう、具体的にご説明します。
ファクタリングの基本的な仕組み
売掛金を早期に現金化する制度
ファクタリングとは、企業が保有する売掛金(取引先に対する未回収の代金債権)を、ファクタリング会社に買い取ってもらうことで早期に資金化する仕組みです。融資とは異なり負債が増えないため、財務状況を悪化させずに資金を確保できる点が特徴です。
たとえば、取引先からの入金が来月末の売掛金があるものの、今月中にどうしても運転資金が必要というケースでは、ファクタリングを利用することで先に現金を手にすることができます。
2社間と3社間の違い
ファクタリングには、利用企業とファクタリング会社の2社間で完結する方式と、取引先を含めた3社間で行う方式があります。2社間は取引先に知られずに利用できる一方、手数料はやや高めに設定される傾向があります。3社間は取引先の承諾を得る必要がありますが、手数料が抑えられる場合が一般的です。
申込みから入金までの流れ
基本的な手続きの手順
ファクタリングの手続きは、business内容や業者によって多少異なりますが、おおむね以下のような流れで進みます。
- ①相談・問い合わせ:利用したい売掛金の内容や希望条件を伝えます。
- ②必要書類の提出:請求書や通帳のコピーなど、審査に必要な資料を提出します。
- ③審査:売掛先の信用力や取引実績などをもとに審査が行われます。
- ④契約:買取条件に合意したら契約を締結します。
- ⑤入金:契約後、指定口座へ資金が振り込まれます。
このように、相談から入金までは大きく5つの段階を経て進みます。書類の準備がスムーズであれば、比較的短い期間で資金化が完了することもあります。
審査にかかる時間の目安
審査にかかる時間は、提出書類の内容や売掛先の状況確認の進み具合によって変わります。オンラインで完結する業者も増えており、対面での手続きに比べて時間を短縮できるケースもあります。ただし、確実な日数を保証するものではなく、個別の事情によって前後する点にはご留意ください。
申込みに必要な書類
一般的に求められる資料
ファクタリングの審査では、売掛金の実在性や利用企業の状況を確認するために、いくつかの書類提出が求められます。代表的なものは次のとおりです。
- 売掛先との基本契約書または注文書
- 請求書(対象となる売掛金の内容がわかるもの)
- 入出金がわかる通帳のコピー
- 決算書や確定申告書
- 本人確認書類(個人事業主の場合)
これらの書類は、売掛金が実際に存在すること、そして取引が継続的に行われていることを確認するために使われます。書類に不備があると審査に時間がかかることもあるため、早めに準備しておくと安心です。
書類準備のポイント
書類を提出する際は、内容に相違がないよう注意が必要です。たとえば、請求書の金額と通帳の入金予定額が一致しているかどうかは、審査の際によく確認される点です。事前に自分自身でも整合性をチェックしておくと、やり取りがスムーズになります。
審査で確認されるポイント
売掛先の信用力
ファクタリングの審査では、利用企業自体の経営状況よりも、売掛先の支払い能力が重視される傾向があります。これは、ファクタリング会社が最終的に売掛金を回収する相手が取引先であるためです。そのため、赤字決算や税金の滞納があっても利用できる可能性がある点は、銀行融資との大きな違いといえます。
債権の状態
売掛金がすでに他社の担保に入っていないか、二重譲渡の可能性がないかといった点も確認されます。これらは契約書や登記情報などをもとに調査されることが一般的です。
- 取引先との関係が継続的であるほど信用度が高まりやすい
- 請求書の内容と実際の取引に相違がないことが重要
- 複数のファクタリング会社を比較することで条件面の理解が深まる
利用時に気をつけたいこと
手数料と契約内容の確認
ファクタリングを利用する際は、手数料の水準だけでなく、契約書に記載された条件全体を確認することが大切です。中には、償還請求権(売掛先が支払わなかった場合に利用企業が代わりに支払う義務)がある契約も存在するため、内容をよく理解したうえで契約することが求められます。
悪質な業者を避けるために
残念ながら、法外な手数料を要求したり、契約内容を曖昧にしたまま進めようとする業者も存在します。契約前に不明な点を質問し、納得できるまで説明を受けることが、トラブルを避けるための基本です。
- 相場から大きく外れた手数料を提示された場合は慎重に検討する
- 契約書の内容を口頭説明だけで済まされる場合は注意が必要
- 即日入金を過度に強調する業者には契約内容をよく確認する
まとめ
ファクタリングは、売掛金を早期に資金化できる方法として、資金繰りに悩む企業や個人事業主にとって選択肢のひとつとなります。申込みから入金までは、相談、書類提出、審査、契約、入金という流れで進み、必要書類を早めに準備しておくことで手続きがスムーズになります。
審査では売掛先の信用力や債権の状態が重視されるため、自社の決算状況に不安がある場合でも利用できる可能性があります。ただし、契約内容や手数料については個別の事情によって異なるため、事前にしっかりと確認することが大切です。
ファクタリングの利用を検討されている方は、ご自身の状況に合った方法を選ぶためにも、まずは専門家に相談してみることをおすすめします。当社では皆様のお悩みに合わせた提案を行っておりますので、お気軽にご相談ください。