ファクタリングと融資の違いとは?特徴を比較し選び方を解説
急な資金需要が発生したとき、ファクタリングと融資のどちらを選べばよいか迷う方は少なくありません。どちらも資金を得る手段ですが、仕組みや審査の考え方、スピード感には大きな違いがあります。
結論として、ファクタリングは売掛債権(取引先に対して将来お金を受け取る権利)を売却して資金化する仕組みであり、融資は金融機関からお金を借りて返済していく仕組みです。この違いを理解することで、自社の状況に合った資金調達方法を選びやすくなります。
この記事では、両者の基本的な仕組みの違い、審査で見られるポイントの違い、スピードや返済義務の違いを整理し、どのような場面でどちらが向いているのかを解説します。
資金調達の仕組みの違い
ファクタリングは債権の売却
ファクタリングは、企業が持つ売掛債権をファクタリング会社に売却し、その対価として資金を受け取る仕組みです。売却であるため、法律上は借入ではなく、балансシートの負債が増えるわけではありません。
たとえば、取引先への納品後に発生した売掛金を早期に資金化したい場合、その債権自体を譲渡することで資金を得られます。
融資は金銭の借入
一方、融資は金融機関からお金を借り入れる契約であり、借りた金額に加えて利息を返済していく必要があります。融資を受けると負債が増えるため、財務指標に影響が出る点も特徴です。
審査で重視されるポイントの違い
ファクタリングは売掛先の信用力を重視
ファクタリングの審査では、利用する企業自体の経営状況よりも、売掛先(取引先)が期日にきちんと支払いを行えるかどうかが重視される傾向があります。これは、ファクタリング会社が最終的に回収するのは売掛先からの支払いであるためです。
融資は自社の経営状況全体を評価
融資の審査では、決算内容や事業計画、信用情報など、利用企業自身の経営状況全体が評価対象となります。創業年数が浅い場合や、直近の決算が厳しい場合には、審査が難しくなることもあります。
- ファクタリングは売掛先の信用力が重要な判断材料になる
- 融資は自社の財務状況や事業の継続性が重要な判断材料になる
スピードと返済義務の違い
資金化までのスピード
ファクタリングは融資に比べて、資金化までのスピードが早いといわれることがあります。ただし、これは債権の内容や必要書類の準備状況によって変わるため、状況により前後する点に注意が必要です。
返済義務の有無
ファクタリングは債権の売却であるため、原則として返済義務は発生しません。売掛先からの支払いが遅れたり滞ったりしても、契約形態によっては利用企業が代わりに支払う義務を負わない場合があります。
一方、融資は借入である以上、必ず返済する義務が生じます。売上が想定より下がった場合でも、返済のスケジュールは基本的に変わりません。
| 比較項目 |
ファクタリング |
融資 |
| 仕組み |
売掛債権の売却 |
金銭の借入 |
| 審査の中心 |
売掛先の信用力 |
自社の経営状況 |
| 返済義務 |
原則なし(契約による) |
あり |
| 負債への影響 |
基本的に負債は増えない |
負債が増える |
どちらを選ぶべきかの考え方
スピードや資金繰りを重視する場合
急な支払いが控えていて、早期に資金を確保したい場合や、自社の決算内容に不安があり融資の審査が難しいと感じる場合には、ファクタリングが選択肢のひとつになります。
コストや長期的な資金計画を重視する場合
融資は手数料に相当する利息が比較的抑えられる場合が多く、長期的な資金計画を立てやすいという特徴があります。時間に余裕があり、じっくり審査を受けられる状況であれば、融資も検討する価値があります。
- 資金が必要になるまでの期間はどれくらいか
- 自社の決算状況や信用情報に不安がないか
- 返済義務を負うことに問題がないか
- 売掛先の支払い能力に問題がないか
利用時に気をつけたいこと
ファクタリングも融資も、契約内容によって条件が異なります。契約前には手数料や金利の計算方法、契約期間、必要書類などを丁寧に確認することが大切です。
- 手数料や金利の内訳が不明確な契約は避ける
- 契約書の内容を十分に理解せずに進めない
- 資金調達の目的に合っているかを都度見直す
どちらの方法が適しているかは、企業の状況や資金需要のタイミングによって異なります。一方だけに固執せず、状況に応じて両方を組み合わせて活用することも考えられます。
まとめ
ファクタリングは売掛債権を売却して資金化する仕組みで、返済義務が原則なく、売掛先の信用力が重視されます。融資は借入であり返済義務が生じますが、長期的なコストを抑えやすいという特徴があります。
それぞれの特徴を理解し、資金が必要になるタイミングや自社の状況に合わせて選ぶことが大切です。どちらが合っているか判断に迷う場合は、当社にお気軽にご相談ください。皆様の状況に応じた資金調達の考え方について、丁寧にご説明いたします。
ファクタリング業者の見積もりを複数比較するときの視点
ファクタリングを検討する際、最初に相談した1社の見積もりだけで契約を決めてしまい、後から「もっと有利な条件があったのでは」と感じた経験はないでしょうか。資金繰りが厳しい状況では、早く現金化したい気持ちが先立ち、比較検討の時間を惜しんでしまうこともあるかと思います。
結論として、ファクタリングを利用する際は複数の業者から見積もりを取り、条件を並べて比較することが望ましいといえます。1社だけの提示条件を鵜呑みにすると、手数料や契約条件の面で不利な選択をしてしまう可能性があるためです。
この記事では、見積もりを比較する際にどこを確認すべきか、比較の進め方、注意すべき落とし穴について順を追って解説します。皆様がご自身の状況に合った業者を選ぶための参考になれば幸いです。
見積もり比較が必要な理由
業者ごとに条件が異なる背景
ファクタリングの手数料や買取可能額は、業者の資金力や審査方針、取引形態によって差が出やすいものです。同じ売掛債権であっても、業者が異なれば提示される条件が変わることは珍しくありません。
これは、業者ごとにリスクの取り方や資金調達コストが異なるためです。1社だけの条件で判断すると、他の業者であればより有利な条件を提示していた可能性を見逃してしまいます。
比較によって得られる安心感
複数の見積もりを取ることで、提示された条件が相場から大きく外れていないかを確認できます。極端に高い手数料を提示された場合でも、他社の条件と比べることで気づきやすくなります。
たとえば、ある業者から提示された手数料が他の2社と比べて明らかに高い場合、その理由を確認することで、契約内容に不明瞭な点がないかを見極める材料になります。
見積もりで確認したい項目
手数料と買取率の内訳
見積もりを比較する際は、単純な手数料率だけでなく、その内訳まで確認することが大切です。手数料の中に事務手数料や登記費用などが含まれているか、別途費用が発生するかによって、実質的な負担は変わってきます。
- 手数料率:売掛債権額に対してどの程度の割合が差し引かれるか
- 買取可能額:売掛債権のうちどこまでを買い取ってもらえるか
- 付随費用:登記費用や事務手数料など別途発生する費用の有無
契約形態と入金までの流れ
ファクタリングには、売掛先を交えない2社間の形態と、売掛先も契約に関わる3社間の形態があります。どちらの形態を提示されているかによって、入金までの期間や売掛先への通知の有無が変わります。
見積もりを比較する際は、手数料の高さだけでなく、契約形態や入金までのスピードも合わせて確認する必要があります。手数料が低くても入金までに時間がかかる場合、資金繰りの観点では期待した効果が得られないこともあります。
比較を進める際の具体的な手順
相見積もりの進め方
- 利用したい売掛債権の内容を整理する
- 複数の業者に同じ条件で見積もりを依頼する
- 提示された条件を項目ごとに一覧化する
- 不明点や気になる条件について質問し、回答を比較する
同じ条件で複数社に依頼することで、公平な比較ができます。依頼する際に伝える情報がバラバラだと、条件の差が業者の方針によるものか、伝えた情報の違いによるものか分かりにくくなります。
比較表を使った整理の例
比較を分かりやすくするためには、表形式で条件を並べることが有効です。
| 項目 |
A社 |
B社 |
| 手数料率 |
提示された数値を記入 |
提示された数値を記入 |
| 契約形態 |
2社間または3社間 |
2社間または3社間 |
| 入金までの期間 |
目安を記入 |
目安を記入 |
比較の際に注意したい点
見積もり段階の条件と最終条件の違い
見積もり段階で提示された手数料と、実際の審査を経た最終条件が異なることがあります。これは、審査によって売掛先の信用力や売掛債権の内容が詳しく確認されるためです。
見積もりの数値だけで判断せず、最終的な契約条件を確認するまでは油断しないことが大切です。
安さだけを基準にしない
- 手数料が極端に低い場合は、他の費用で調整されている可能性がある
- 対応の丁寧さや契約内容の説明が不十分な業者は避けたほうがよい
- 契約書の内容を十分に確認せずに契約を進めない
手数料の低さだけに注目すると、契約内容の確認が不十分になりがちです。総合的な条件と対応の質を含めて判断することが望ましいといえます。
比較検討で大切にしたい視点
自社の状況に合わせた優先順位
手数料の低さ、入金までのスピード、契約形態のどれを重視するかは、企業ごとの資金繰りの状況によって異なります。優先順位を明確にしておくことで、比較の際に判断がしやすくなります。
- 資金が必要なタイミングを明確にしておく
- 手数料と入金スピードのどちらを優先するか整理する
- 複数社の対応を比較し、説明の丁寧さも判断材料にする
まとめ
ファクタリングの見積もりは、1社だけで判断するのではなく、複数社を比較することで条件の妥当性を確認しやすくなります。手数料の内訳や契約形態、入金までの流れを整理し、自社の優先順位に合わせて選ぶことが大切です。
見積もりの比較に不安がある方や、どの業者に相談すればよいか迷っている方は、お気軽にご相談ください。皆様の状況に合わせて、丁寧に対応させていただきます。
ファクタリングとリースバックの違いとは?選び方の視点
資金繰りに悩んだとき、ファクタリング以外にも「リースバック」という方法があると聞いて、どちらを選べばよいか迷っている方もいらっしゃるのではないでしょうか。
結論から申し上げますと、ファクタリングとリースバックは資金を得る仕組みも対象となる資産も異なるため、皆様の状況に応じてどちらが適しているかを見極める必要があります。
この記事では、両者の基本的な仕組みの違い、メリット・デメリット、そして選び方の目安について順を追って解説します。
ファクタリングの基本的な仕組み
売掛債権を早期に資金化する方法
ファクタリングとは、企業が保有する売掛債権(取引先に対する未回収の代金請求権)を、ファクタリング会社に売却して早期に資金化する方法です。
融資とは異なり借入ではないため、原則として返済の必要がなく、決算上も負債として計上しない場合が多い点が特徴です。
たとえば、取引先への納品は完了しているものの、代金の支払いが翌月末になるようなケースで、その請求権を売却して先に現金を得ることができます。
審査で重視される点
ファクタリングの審査では、申込企業自身の経営状態よりも、売掛先の信用力が重視される傾向があります。
そのため、自社の業績が厳しい状況でも、売掛先の信用力次第で利用できる可能性がある点は、他の資金調達方法との大きな違いといえます。
リースバックの基本的な仕組み
資産を売却し使用を続ける方法
リースバックとは、不動産や設備などの資産を売却し、その後は買主にリース料(使用料)を支払いながら使い続ける方法です。
売却によって一時的にまとまった資金を得られる一方、契約終了後や条件によっては資産の所有権が完全に失われる点に注意が必要です。
たとえば、事業所として使っている建物を売却し、そのまま賃料を支払って使用を継続するといった活用がなされています。
対象となる資産の性質
リースバックは不動産や機械設備など、比較的まとまった価値のある資産を持つ企業に向いている方法です。
売掛債権を持たない業種や、資産を多く保有している企業にとっては選択肢の一つとなり得ます。
ファクタリングとリースバックの比較
対象資産とスピードの違い
両者は対象となる資産、資金化までの期間、契約後の関係性などに違いがあります。
| 比較項目 |
ファクタリング |
リースバック |
| 対象資産 |
売掛債権 |
不動産・設備等 |
| 資金化の目安 |
比較的短期間 |
資産の評価に時間がかかる場合がある |
| 契約後の関係 |
債権の売却で完了することが多い |
リース料の支払いが継続する |
| 向いている企業 |
売掛債権を持つ企業 |
資産を保有する企業 |
返済や継続コストの考え方
ファクタリングは基本的に一度の取引で完了するのに対し、リースバックはリース料の支払いが継続する点が異なります。
継続的なコストが発生することを踏まえ、将来の資金計画にどのような影響があるかを事前に検討することが大切です。
状況に応じた選び方の視点
保有している資産の種類で考える
まず、自社が売掛債権を多く持っているのか、不動産や設備などの資産を持っているのかを確認することが第一歩です。
売掛債権が中心の場合はファクタリング、資産を活用したい場合はリースバックが検討対象になりやすいといえます。
資金化までの期間で考える
急いで資金を用意したい場合には、資産の評価や契約手続きに時間がかかることのあるリースバックよりも、ファクタリングの方が適している場合があります。
ただし、審査の内容や必要書類は業者によって異なるため、個別に確認することをおすすめします。
- 売掛債権を保有しているか
- 資金化を急ぐ必要があるか
- 継続的なコストを負担できるか
- 資産の所有権を維持したいか
- ファクタリングは売掛債権を早期に資金化する方法で、返済の必要がない点が特徴
- リースバックは資産を売却しつつ使用を継続できる方法で、リース料の支払いが発生する
- 自社の資産構成と資金化までの希望期間を踏まえて選ぶことが重要
- リースバックは契約内容によって資産の所有権を失うため、契約条件を十分に確認する必要があります
- ファクタリングも手数料や契約条件が業者によって異なるため、事前の確認が欠かせません
まとめ
ファクタリングとリースバックは、どちらも資金を早期に確保する方法ですが、対象となる資産や契約後の関係性が大きく異なります。
自社が保有している資産の種類、資金化を急ぐ度合い、継続的なコストへの対応力などを踏まえて、どちらが適しているかを判断することが大切です。
どちらの方法が皆様の状況に合っているか判断に迷う場合は、無理に一人で決めようとせず、お気軽にご相談ください。
ファクタリングを繰り返し利用する際に気をつけたい注意点
資金繰りの安定のためにファクタリングを一度利用したところ、また来月も同じように資金が足りなくなりそう、と感じている方は少なくありません。ファクタリングは繰り返し利用すること自体が問題になるわけではありませんが、使い方次第では手数料負担や資金計画に影響が出ることもあります。
この記事の結論として、ファクタリングは正しい頻度と使い方を意識すれば、継続的な資金繰り対策としても十分に活用できる手段です。ただし、毎回の手数料や売掛先との関係、自社の資金繰り改善の遅れといった点には注意が必要です。
この記事では、ファクタリングを繰り返し利用する際に意識したいポイントを、手数料面・信用面・実務面の3つの視点から解説します。すでに一度利用したことがある方にも役立つ内容です。
繰り返し利用の基本的な考え方
単発利用との違い
ファクタリングを一度だけ利用する場合と、継続的に利用する場合では、意識すべき点が異なります。単発利用では目先の資金不足の解消が目的になりますが、継続利用では毎月の手数料負担が積み重なるため、資金繰り全体への影響を見極める必要があります。
たとえば、毎月同じ金額の売掛債権を継続してファクタリングに出している企業では、手数料が毎月発生する分、年間で見るとまとまった負担になることがあります。継続利用を検討する際は、単月の手数料だけでなく、年間でどの程度の負担になるかを合わせて確認しておくことが大切です。
資金繰り改善とのバランス
ファクタリングはあくまで一時的な資金調達の手段であり、資金繰りそのものを改善するものではありません。継続的に利用する場合は、なぜ毎月資金が不足するのかという根本的な原因にも目を向けることが望まれます。
売掛金の回収サイトが長い、支払いサイトとのズレが大きいなど、原因は企業によって異なります。ファクタリングで資金をつなぎながら、同時に取引条件の見直しなど改善策を進めていく姿勢が重要です。
手数料負担への影響
累積コストの考え方
ファクタリングの手数料は、利用のたびに発生します。1回あたりの手数料が小さく見えても、継続的に利用すると年間の総コストは無視できない金額になる場合があります。
継続利用を検討する際は、月ごとの手数料だけでなく、半年後・1年後にどの程度の負担になっているかをあらかじめ見積もっておくと安心です。売掛先の信用力や取引実績によって手数料が変動する業者もあるため、条件を都度確認する姿勢も欠かせません。
手数料以外に見ておきたい費用
手数料のほかにも、契約時の事務手数料や登記費用などが発生する場合があります。継続利用では、こうした費用が毎回かかるのか、一度きりなのかによっても総コストが変わってきます。
- 毎月の手数料率に変動がないか
- 事務手数料や登記費用が都度発生するか
- 複数の売掛先を利用する場合の条件差
取引先との関係への配慮
3社間と2社間の違いによる影響
ファクタリングには、売掛先に通知や承諾を求める3社間の方式と、売掛先に知られずに進める2社間の方式があります。継続的に利用する場合、どちらの方式を選ぶかによって取引先への影響が変わってきます。
3社間方式を毎回利用すると、売掛先に「頻繁にファクタリングを使っている」という印象を持たれる可能性があります。取引先との関係を重視する場合は、2社間方式を中心に検討する企業も見られます。
信用面での見え方
ファクタリングの利用自体は違法なものではなく、資金調達の一つの手段として広く使われています。ただし、継続的な利用が金融機関からの評価にどう影響するかは、業種や取引状況によって異なります。
将来的に融資を検討している場合は、ファクタリングの利用状況についても説明できるように整理しておくと、審査の際に不要な誤解を避けやすくなります。
利用頻度を見直す目安
毎月利用が続く場合の考え方
毎月のようにファクタリングを利用している場合は、一度立ち止まって資金繰りの構造を見直すタイミングかもしれません。売掛金の回収サイトの短縮や、支払い条件の交渉など、他の改善策と併用することも検討したいところです。
たとえば、取引先との支払い条件を見直すことで資金繰りが改善し、ファクタリングの利用頻度を減らせるケースもあります。ファクタリングを使いながら、並行して資金繰り体質の改善を図る視点が大切です。
他の資金調達手段との組み合わせ
ファクタリングだけに依存するのではなく、銀行融資や制度融資など他の資金調達手段と組み合わせることで、資金繰り全体のバランスを取りやすくなります。それぞれの調達手段には特徴があり、状況に応じて使い分けることが望まれます。
| 手段 |
特徴 |
| ファクタリング |
審査から資金化までが比較的短く、資金繰りの調整に向く |
| 銀行融資 |
手数料相当のコストは抑えやすいが、審査に時間がかかる場合がある |
継続利用で意識したい実務ポイント
契約内容の確認を毎回行う
継続的に利用していると、契約内容の確認が慣れによって簡略になりがちです。しかし、手数料率や償還請求権の有無といった契約条件は、案件ごとに異なる場合があります。
- 手数料率が前回と変わっていないか確認する
- 契約書の条項を毎回きちんと読む
- 売掛先の状況に変化がないか把握する
記録を残しておく重要性
継続的にファクタリングを利用する場合は、いつ・どの売掛債権を・いくらで利用したかを記録しておくことが実務上役立ちます。会計処理や資金繰り表の作成に役立つだけでなく、複数の業者を利用している場合の管理にもつながります。
- 利用のたびに手数料と資金化額を記録する
- 年単位でのコスト総額を把握する
- 資金繰り改善の進捗と合わせて確認する
ここまで、ファクタリングを繰り返し利用する際に気をつけたい点を、手数料負担・取引先への配慮・利用頻度の見直し・実務面の4つの観点から整理してきました。継続利用は資金繰りの安定に役立つ一方で、コストや信用面への影響を都度確認する姿勢が欠かせません。
自社の資金繰りの状況や利用目的に応じて、無理のない範囲でファクタリングを活用していくことが望まれます。継続的な利用を検討している方も、条件面で気になる点があれば、お気軽にご相談ください。
ファクタリングと補助金の違いとは?資金調達の選び方
資金調達の方法を検討していると、「ファクタリングと補助金、どちらを使えばよいのか」と迷う方は少なくありません。どちらも事業のための資金を得る手段ですが、仕組みや目的はまったく異なります。
結論として、ファクタリングは売掛債権を活用したスピード重視の資金調達であり、補助金は特定の事業活動を支援するための給付金です。両者は競合するものではなく、状況に応じて使い分けたり併用したりすることができます。
この記事では、ファクタリングと補助金の基本的な違い、それぞれのメリット・デメリット、選び方の基準、併用する際の注意点について順を追って解説します。皆様の資金計画を立てる際の参考にしていただければ幸いです。
ファクタリングと補助金の基本的な違い
まず押さえておきたいのは、ファクタリングと補助金では「資金の性質」と「資金が手元に届くまでの速さ」が大きく異なる点です。この違いを理解することが、適切な選択の第一歩になります。
資金の性質の違い
ファクタリングは、企業が保有する売掛債権(取引先に対して将来支払われる予定の代金を受け取る権利)を、ファクタリング会社に買い取ってもらう仕組みです。すでに発生している売上を早期に現金化するものであり、融資のような返済義務は原則として発生しません。
一方の補助金は、国や自治体などが特定の政策目的(設備投資、雇用促進、事業拡大など)を後押しするために給付する資金です。返済は不要ですが、対象となる事業内容や条件が細かく定められており、誰でも自由に使えるわけではありません。
資金調達スピードの違い
ファクタリングは、書類の準備や審査が整えば、比較的短期間で資金化できる点が特徴です。急な支払いや資金繰りの穴を埋めたい場面に向いています。
これに対して補助金は、公募の申請期間、審査、採択の発表、実際の事業実施、報告書の提出といった手順を経て支給されるため、資金が手元に入るまでに数か月から一年以上かかることも珍しくありません。急ぎの資金需要には対応しにくい仕組みだといえます。
それぞれのメリット・デメリット
ファクタリングと補助金は、それぞれ得意な場面と不向きな場面があります。特徴を整理して比較してみましょう。
ファクタリングのメリット・デメリット
ファクタリングのメリットは、担保や保証人を必要としないことが多く、既に発生している売掛債権があれば利用を検討できる点です。また、負債として計上されないケースが一般的で、財務状況への影響を抑えやすいという特徴もあります。
デメリットとしては、手数料が発生するため、売掛債権の全額を受け取れるわけではないことが挙げられます。手数料の水準は契約形態や取引先の信用状況などによって異なるため、事前の確認が欠かせません。
補助金のメリット・デメリット
補助金のメリットは、原則として返済不要である点です。採択されれば、事業の投資負担を軽減できる可能性があります。
デメリットは、申請から採択、資金の受け取りまでに時間がかかること、そして対象となる事業や経費が限定されていることです。たとえば、新しい設備の導入を計画していても、公募のタイミングと合わなければ、その回では申請できないこともあります。
どちらを選ぶべきかの判断基準
ファクタリングと補助金は、目的や状況によって選び方が変わります。判断の軸を整理しておくと、資金計画を立てやすくなります。
資金が必要なタイミングで選ぶ
今すぐ資金が必要な場合は、スピード面で優れるファクタリングが選択肢になりやすいでしょう。反対に、数か月先を見据えた投資や事業拡大を計画している場合は、補助金の公募情報を早めに確認し、申請の準備を進める方法が適しています。
資金使途や事業計画で選ぶ
資金の使い道が特定の設備投資や新規事業の立ち上げなど、補助金の対象要件に合致する場合は、補助金の活用を検討する価値があります。一方で、日々の資金繰りや取引先への支払いなど、使途を限定しない資金需要にはファクタリングの方が対応しやすい傾向があります。
| 比較項目 |
ファクタリング |
補助金 |
| 資金の性質 |
売掛債権の早期現金化 |
政策目的に応じた給付金 |
| 返済の有無 |
原則不要(債権譲渡) |
原則不要 |
| 資金化までの速さ |
比較的短期間 |
数か月〜1年程度かかる場合がある |
| コスト |
手数料が発生 |
基本的にコストはかからない |
| 使途の自由度 |
比較的自由 |
対象事業に限定される |
併用する際の注意点
ファクタリングと補助金は排他的な選択肢ではなく、状況に応じて併用することも可能です。ただし、併用する際にはいくつか気をつけたい点があります。
資金繰り計画への影響
補助金の採択が決まっても、実際に資金が支給されるまでの間、事業者が一時的に費用を立て替える必要があるケースがあります。このつなぎ資金として、ファクタリングを活用する企業もあります。両者の資金の入るタイミングを整理し、資金繰り表などで管理しておくと安心です。
契約内容の確認ポイント
ファクタリングを利用する場合は、手数料や契約形態(2者間・3者間など)、譲渡する売掛債権の範囲を事前にしっかり確認しておくことが大切です。補助金についても、対象経費や報告義務など、募集要項を丁寧に読み込む必要があります。
- 資金が必要な時期と補助金の支給タイミングを比較したか
- ファクタリングの手数料や契約条件を確認したか
- 補助金の対象経費・報告義務を把握したか
- 資金繰り表などで資金の出入りを管理しているか
- 補助金は採択されない可能性もあるため、資金計画を補助金だけに依存しないよう注意が必要です
- ファクタリングの手数料は契約内容によって異なるため、複数の見積りを比較することをおすすめします
まとめと相談のご案内
ファクタリングと補助金は、資金の性質やスピード、使途の自由度において異なる特徴を持つ資金調達方法です。急な資金需要にはファクタリング、計画的な投資には補助金という形で、状況に応じた使い分けが基本になります。
- ファクタリングは売掛債権を早期に現金化する仕組みで、スピード重視の資金需要に向いている
- 補助金は返済不要だが、申請から支給まで時間がかかり、対象事業が限定される
- 資金が必要なタイミングと使途を軸に、両者を比較・併用することが大切
どちらの方法が皆様の状況に合っているかは、事業内容や資金繰りの状況によって異なります。資金調達の方法について迷われている場合は、お気軽にご相談ください。
ファクタリングの買取型と保証型の違いとは
売掛金の資金化を検討する中で、「買取型」と「保証型」という言葉を目にして、どちらを選べばよいのか迷っていませんか。名前は似ていますが、仕組みも使う場面もまったく異なります。
結論から申し上げると、今すぐ資金を手元に用意したい場合は買取型、取引先の倒産リスクに備えたい場合は保証型が向いています。両者は目的が違うため、どちらが優れているというものではありません。
この記事では、買取型と保証型それぞれの仕組み、メリットとデメリット、選び方のポイントを順を追って解説します。読み終える頃には、皆様の状況にどちらの形が合うのか判断しやすくなっているはずです。
買取型ファクタリングの仕組み
売掛債権を売却して資金化する仕組み
買取型は、皆様が保有する売掛債権(取引先に対して代金を請求できる権利)をファクタリング会社に売却し、その対価として現金を受け取る仕組みです。売却が成立すれば、本来の入金期日を待たずに資金を手にできます。
たとえば、取引先からの入金が来月末の予定であっても、買取型を利用すれば数日以内に資金化できることがあります。急な支払いに対応したい場合や、つなぎ資金が必要な場面で選ばれることが多い方法です。
買取型が向いている場面
買取型は、手元資金が不足しており、早期に現金を確保したいという直近の課題を解決する手段です。銀行融資のように審査に時間がかかりにくい点も特徴として挙げられます。
- 資金化のスピード:入金期日を待たずに現金を得られる
- 審査の視点:取引先の信用力が重視されやすい
- 負債にならない:債権の売却のため、原則として借入とは異なる扱いになる
保証型ファクタリングの仕組み
貸し倒れに備える仕組み
保証型は、売掛債権を売却するのではなく、取引先が倒産などで代金を支払えなくなった場合に、ファクタリング会社から保証金を受け取れる仕組みです。いわば売掛金の貸し倒れに対する保険のような役割を持ちます。
買取型のようにすぐに現金を得られるわけではありませんが、取引先の経営状況に不安がある場合や、大口の取引先に依存している場合のリスク対策として活用されています。
保証型が向いている場面
保証型は、資金繰りそのものよりも、将来の貸し倒れリスクをあらかじめ抑えておきたいという場面に適しています。特定の取引先への売上依存度が高い企業にとって、有効な選択肢の一つです。
- 目的:貸し倒れによる損失を軽減する
- 利用のタイミング:取引開始前や継続的な取引の中で契約することが多い
- 費用の性質:保証料が発生し、実際に貸し倒れが起きなければ支払いのみで終わる場合がある
買取型と保証型の比較
両者の違いを整理すると、次のように比較できます。目的や資金化のタイミングが大きく異なる点に注目してください。
| 項目 |
買取型 |
保証型 |
| 目的 |
売掛債権の早期資金化 |
貸し倒れリスクへの備え |
| 資金の受け取り時期 |
売却時に受け取れる |
貸し倒れが発生した場合に受け取れる |
| 主な利用場面 |
資金繰りの改善 |
取引先の信用不安への対策 |
このように、買取型は「今の資金不足」を、保証型は「将来のリスク」を解決する手段です。どちらが必要かは、皆様が現在直面している課題によって変わってきます。
選び方のポイント
目的を明確にする
まず考えたいのは、資金繰りを改善したいのか、貸し倒れリスクに備えたいのかという目的の整理です。目的があいまいなまま契約を進めると、想定していた効果を得られないことがあります。
資金の入金が遅れて困っている場合は買取型、特定の取引先への依存度が高く倒産時の影響が大きい場合は保証型を検討するとよいでしょう。両方を併用する企業もあります。
契約前に確認したいこと
契約形態によって手数料や保証料の考え方、必要書類、審査の視点が異なります。契約前には次の点を確認しておくと安心です。
- 資金化までにかかる日数の目安
- 手数料や保証料の算出方法
- 契約期間や更新の条件
- 取引先への通知の有無
- 買取型は「今の資金化」、保証型は「将来のリスク対策」という目的の違いを押さえることが選択の第一歩です。
利用時に気をつけたいこと
契約内容は個別に異なる
買取型・保証型のいずれも、契約条件はファクタリング会社や個々の取引先の状況によって異なります。手数料や保証料の水準も一律ではなく、皆様の状況によって変動する点に注意が必要です。
「必ず資金繰りが改善する」「確実に貸し倒れを防げる」といった断定はできません。あくまで資金調達やリスク管理の一つの選択肢として、他の方法と比較しながら検討することが大切です。
他の資金調達方法との組み合わせ
買取型・保証型のファクタリングは、銀行融資や手形割引などと組み合わせて活用されることもあります。資金調達の手段を一つに絞らず、状況に応じて使い分ける視点を持つことが、安定した資金繰りにつながります。
- 契約内容を十分に確認しないまま進めると、想定と異なる費用が発生する場合があります。
- 取引先の状況によっては、保証型の条件が厳しくなることもあります。
まとめ
買取型は売掛債権を売却して早期に資金化する仕組み、保証型は貸し倒れに備える仕組みという点で、目的が明確に異なります。皆様が抱える課題が資金繰りなのか、リスク管理なのかによって、選ぶべき形が変わってきます。
契約前には手数料や保証料の考え方、資金化までの日数、取引先への通知の有無などを確認し、無理のない形で活用することが大切です。
どちらの形が皆様の状況に合っているか判断に迷う場合は、お気軽にご相談ください。状況を丁寧に伺いながら、適した選択肢を一緒に考えてまいります。
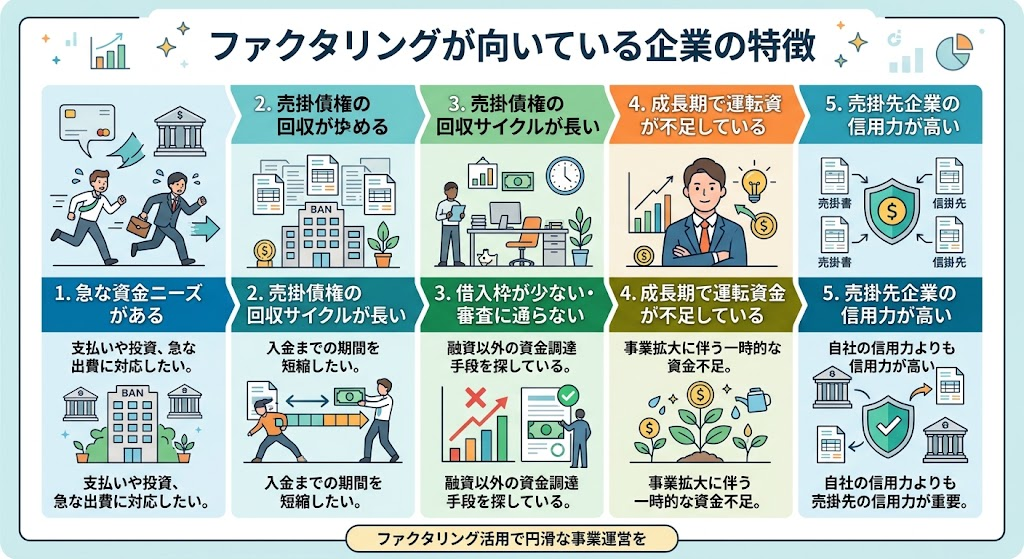
ファクタリングが向いている企業の特徴とは
「うちの会社にファクタリングは向いているのだろうか」と迷っていませんか。資金繰りに悩む中で、銀行融資以外の選択肢としてファクタリングという言葉を耳にしても、自社の状況に合っているかどうかは判断しづらいものです。
結論から申し上げると、ファクタリングは売掛金があり、資金化までのスピードを重視する企業に向いている資金調達方法です。一方で、必ずしもすべての企業に適しているわけではなく、業種や資金繰りの状況によっては他の方法のほうが良い場合もあります。
この記事では、ファクタリングの基本的な仕組みを振り返りながら、向いている企業の特徴と、逆に慎重に検討したほうがよいケースを整理してご紹介します。利用前に確認しておきたいポイントもあわせてお伝えしますので、判断材料としてお役立てください。
ファクタリングの基本的な仕組み
売掛金を早期に現金化する方法
ファクタリングとは、企業が保有する売掛金(取引先から将来支払われる予定の代金)を、ファクタリング会社に買い取ってもらうことで、支払期日より前に現金化する資金調達の方法です。融資とは異なり負債が増えるわけではなく、あくまで自社の資産である売掛金を売却する取引にあたります。
売掛金の入金までに数十日から数か月かかることも珍しくありませんが、ファクタリングを利用すれば、その期間を待たずに資金を得られる可能性があります。この仕組みを理解した上で、自社に合うかどうかを考えることが大切です。
融資との違いを押さえる
銀行融資は返済義務を伴う借入である一方、ファクタリングは売掛金の売却であるため、原則として返済の必要がありません。また、融資は決算内容や信用情報が重視されますが、ファクタリングでは売掛先の信用力が重視される傾向があります。
そのため、自社の業歴が浅い、あるいは金融機関からの評価が思うように得られていない場合でも、売掛先の信用力次第で利用できる可能性がある点が特徴です。この違いを踏まえると、どのような企業に向いているかが見えてきます。
ファクタリングが向いている企業の特徴
入金サイトの長さに悩む企業
取引先からの入金が翌月末や翌々月末など、支払いサイトが長く設定されている企業は、ファクタリングとの相性が良いといえます。売上は立っているのに手元資金が不足するという状況は、業種を問わず多くの企業が抱える悩みです。
たとえば、建設業や製造業のように、材料費や人件費を先に支払い、代金の回収が後になる業種では、資金繰りのタイムラグが経営を圧迫しやすくなります。こうした場合、売掛金を早期に現金化できるファクタリングは有効な選択肢の一つです。
急な資金需要に対応したい企業
取引先の急な発注増加や、予期しない支払いが重なった際、金融機関からの融資では審査に時間がかかり、必要なタイミングに間に合わないことがあります。ファクタリングは審査から入金までの期間が比較的短い傾向にあるため、スピードを重視する場面で選ばれやすい方法です。
- 売掛金が発生している:信用力のある取引先との継続的な取引があること
- 資金化を急いでいる:入金までの期間を短縮したい事情があること
- 負債を増やしたくない:貸借対照表上の借入を増やさずに資金を得たいこと
慎重に検討したほうがよいケース
継続的な資金繰り改善を目指す場合
ファクタリングは一時的な資金需要への対応には適していますが、根本的な資金繰りの改善策としてだけに頼るのは注意が必要です。手数料が発生する取引であるため、繰り返し利用すると、その分だけ手元に残る金額が目減りしてしまいます。
資金繰りが慢性的に厳しい状態にある場合は、ファクタリングと並行して、経費構造の見直しや取引条件の交渉など、根本的な改善にも取り組むことが望ましいといえます。ファクタリングはあくまで資金繰りを整えるための一つの手段として捉えることが大切です。
売掛先の信用力に不安がある場合
ファクタリングの審査では、利用者自身の信用力だけでなく、売掛先の支払い能力が重視されます。そのため、売掛先の経営状況が不安定であったり、取引実績が浅かったりする場合には、審査で条件面の調整が必要になることがあります。
個別の事情によって結果は異なりますので、あらかじめ売掛先との取引実績や契約内容を整理しておくと、相談がスムーズに進みやすくなります。
利用前に確認したいポイント
資金調達方法を比較する
ファクタリングが自社に合っているかを判断するには、他の資金調達方法と比較してみることも役立ちます。それぞれに特徴があるため、状況に応じて使い分けることが重要です。
| 方法 |
資金化までの期間 |
返済義務 |
| ファクタリング |
比較的短い傾向 |
原則なし(売却取引) |
| 銀行融資 |
審査に時間がかかる傾向 |
あり |
| 手形割引 |
手形の有無に左右される |
手形不渡り時のリスクあり |
契約内容を事前に確認する
利用を検討する際は、手数料率や契約形態、償還請求権の有無など、契約内容を事前にしっかり確認することが欠かせません。契約書の内容は業者によって異なるため、不明点は必ず質問し、納得した上で契約を結ぶことが大切です。
- 手数料の算出方法が明確に示されているか
- 入金までのスケジュールが具体的に説明されているか
- 契約解除や取引先への通知に関する条件を理解しているか
- 手数料の水準だけで業者を選ばず、契約内容全体を確認することが重要です
- 不明瞭な説明をする業者には注意し、複数の情報を比較検討しましょう
まとめ
ファクタリングは、売掛金があり資金化のスピードを重視する企業にとって、有効な選択肢となり得る資金調達方法です。一方で、慢性的な資金繰りの改善を目指す場合や、売掛先の信用力に不安がある場合には、他の方法とあわせて検討することが望ましいといえます。
自社の状況が向いているかどうかを見極めるには、資金繰りの状態や売掛金の内容を整理した上で、複数の資金調達方法を比較してみることが大切です。契約内容の確認も欠かせないポイントとなります。
当社では、皆様の状況に応じたご相談を承っております。ファクタリングが自社に合っているかどうか判断がつかない場合も、お気軽にご相談ください。